Это завершающая часть мини-серии про сферу услуг. В предыдущем материале речь шла об аренде рабочих мест мастерам, сегодня — о деньгах, которые клиент платит вперёд: абонементы, курсы, сертификаты, предоплата. Ошибка в любую сторону стоит денег: не учли аванс вовремя — недоимка и пени, учли раньше — переплатили налог.
УСН: деньги пришли — доход есть
На упрощёнке аванс за услугу, которую вы окажете только в следующем году, — доход того года, когда он поступил.
Декабрьские продажи. Абонементы и сертификаты, проданные под Новый год, — доход уходящего года, хотя работа по ним вся впереди.
Лимиты. Предоплаты считаются в доходах для лимитов УСН так же, как любые поступления. Сезонный всплеск продаж может раньше ожидаемого подвести к порогу освобождения от НДС (для УСН в 2026 году — 20 млн рублей доходов).
ОСНО: доход — когда услуга оказана
У компании на общем режиме с методом начисления логика обратная: предоплата не доход, а выручку по абонементу на срок нужно распределять равномерно в течение этого срока.
Неиспользованные абонементы без возврата денег тоже становятся доходом. Когда именно — зависит от условий договора; порядок лучше заранее закрепить в договоре и учётной политике.
НДС: аванс облагается сразу
Если вы плательщик НДС, база определяется на наиболее раннюю из двух дат — день оказания услуги или день оплаты (п. 1 ст. 167 НК РФ). С аванса налог считают по расчётной ставке, потому что сумма уже включает НДС (п. 4 ст. 164 НК РФ).
Условный пример: клиент внёс предоплату 122 000 рублей, ставка НДС 22%. НДС с аванса: 122 000 × 22/122 = 22 000 рублей, начислить его нужно в квартале, когда пришли деньги. После оказания услуги налог начисляется с реализации, а НДС с аванса принимается к вычету.
Это касается и упрощёнки, если бизнес стал плательщиком НДС: на ставках 5% и 7% расчётные ставки 5/105 и 7/107. С условных 105 000 рублей по ставке 5% налог с аванса составит 5 000 рублей.
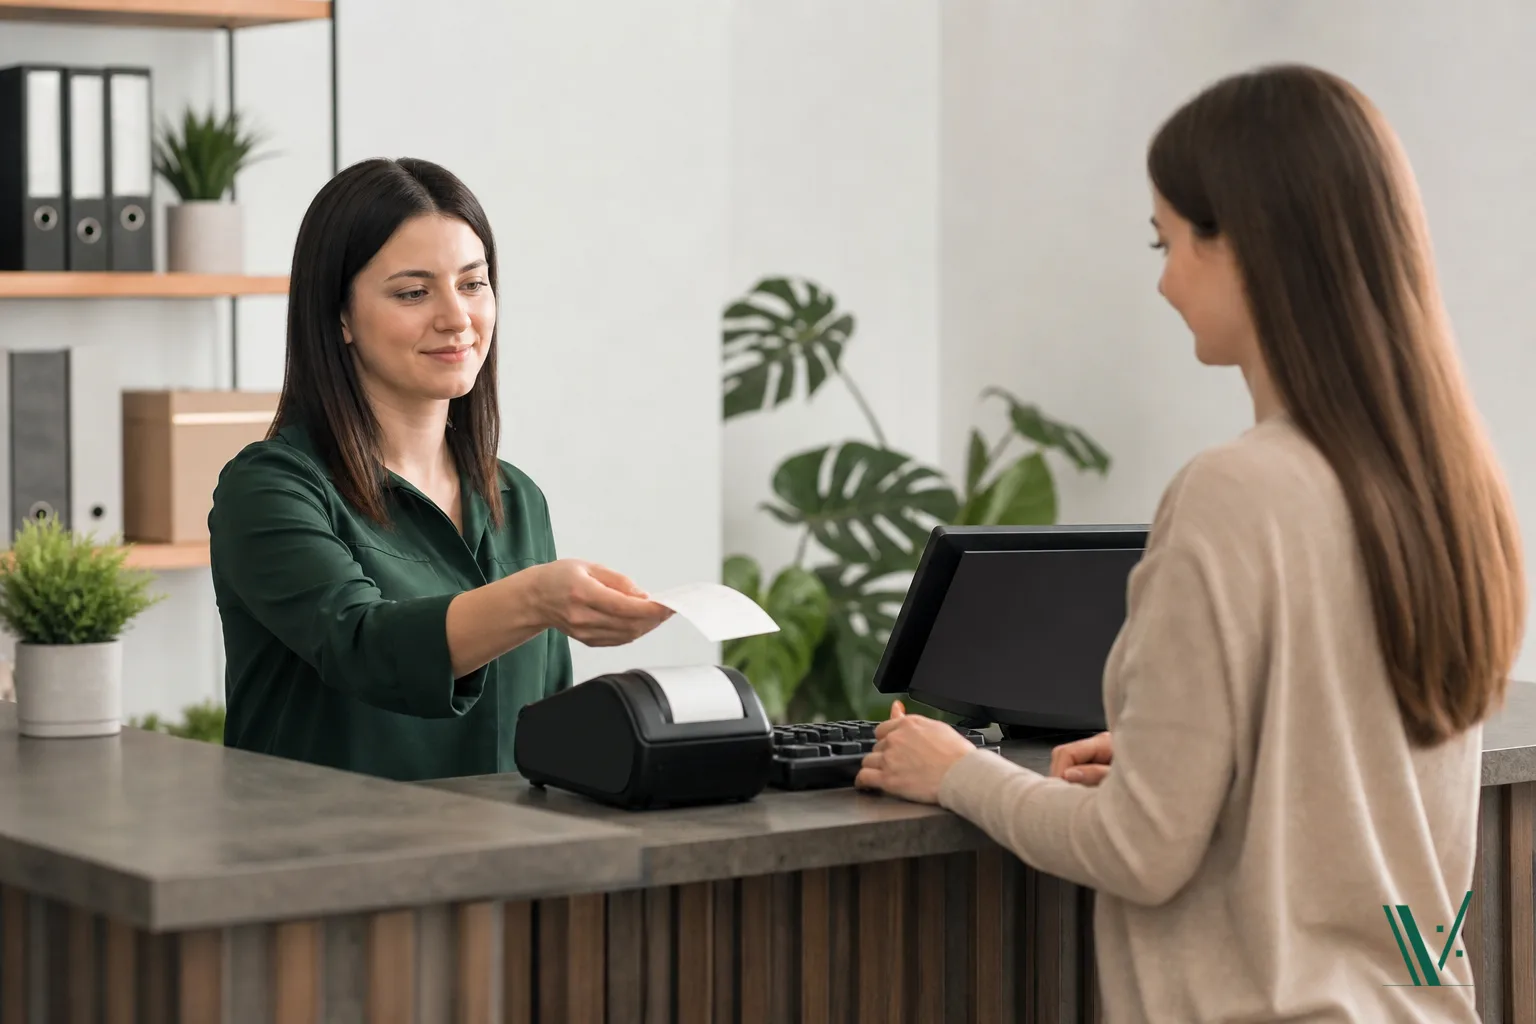
Касса: чек нужен уже при предоплате
По закону о ККТ «расчёты» — это не только оплата за оказанную услугу, но и получение предоплаты и авансов, их зачёт и возврат (ст. 1.1 54-ФЗ). Значит, при продаже абонемента чек нужен сразу. Схему для абонементов ФНС описала в том же письме:
- 01Продажа абонементаВыбивается чек с признаком «предоплата 100%».
- 02Оказание услугиВыбивается чек «полный расчёт».
- 03Безлимитный абонемент на срокЧек «полный расчёт» выбивается ежемесячно равными частями.
- 04Абонемент на определённое число посещенийЧек выбивается при каждом посещении.
- 05Неиспользованный абонемент без возврата денегЧек выбивается на дату окончания действия абонемента.
Что делать бизнесу дальше
Предоплата — деньги, под которые уже есть обязательство: оказать услугу или вернуть деньги. Если потратить их как прибыль, можно остаться без денег на зарплату и аренду — подробнее в разборе про кассовый разрыв. Что проверить у себя:
- Какой у вас режим и метод признания доходов — и знает ли об этом тот, кто продаёт абонементы?
- Выбиваются ли чеки при продаже абонемента и при оказании услуг по нему, или только один раз?
- Прописано в договоре и учётной политике, что происходит с неиспользованными абонементами?
- Учитываются ли предоплаты при контроле лимита УСН и порога освобождения от НДС?
- Если вы плательщик НДС — начисляется ли налог с авансов в том квартале, когда пришли деньги?
- Видите ли вы в отчётах, какая часть денег на счёте — ещё не отработанные авансы?
У предоплаты несколько налоговых дат, и все они разные. На УСН доход возникает в день поступления денег. На ОСНО — по мере оказания услуг. НДС и касса требуют действий уже в момент получения аванса. Эти правила нужно встроить в учёт один раз и системно, а не вспоминать о них в конце года.
- Нужно ли платить налог на УСН с аванса, если услугу окажем только в следующем году?
- Да, доход признаётся в день поступления денег на счёт или в кассу (п. 1 ст. 346.17 НК РФ), независимо от того, когда услуга будет оказана.
- Когда нужно начислить НДС с полученной предоплаты?
- В момент получения аванса, по расчётной ставке — 22/122 на общей ставке или 5/105 и 7/107 на пониженных ставках УСН-НДС (п. 1 ст. 167, п. 4 ст. 164 НК РФ).
- Нужно ли выбивать чек при продаже абонемента, если услуга ещё не оказана?
- Да, чек нужен уже при получении предоплаты, с признаком «предоплата 100%» (ст. 1.1 54-ФЗ), а при оказании услуги выбивается второй чек — «полный расчёт».