В прошлом материале про сферу услуг мы говорили о границе между расходами бизнеса и личными тратами. Сегодня — где заканчивается аренда и начинаются трудовые отношения.
Как модель выглядит на бумаге
Салон сдаёт мастеру рабочее место: кресло, кабинет, зону в зале. Мастер зарегистрирован как ИП или самозанятый, сам находит клиентов, сам получает от них деньги, сам платит налог. В такой конструкции нет ничего серого. Одно формальное требование стоит помнить: в договоре должно быть понятно, что именно сдаётся.
Кажется аренда — на деле работа по найму
Признаки трудовых отношений давно описаны: в п. 17 Постановления Пленума ВС РФ от 29.05.2018 № 15 и в письме ФНС от 16.09.2021 № АБ-4-20/13183@ о подмене трудовых отношений договорами с самозанятыми. На языке салона настораживает, если:
- мастер работает по графику, который составляет администратор салона;
- клиентов записывает и распределяет салон, он же устанавливает цены;
- клиент платит в кассу или на терминал салона, а мастер раз в месяц получает «процент»;
- расходники и инструменты закупает салон, есть планёрки, дресс-код, внутренние штрафы;
- «арендаторы» — это вчерашние сотрудники, которых перевели в самозанятые одним днём.
Каждый пункт по отдельности не приговор. Но картина складывается из совокупности.
Во что обходится переквалификация
Если отношения признают трудовыми, салон становится работодателем задним числом: налоговым агентом по НДФЛ и плательщиком страховых взносов за весь спорный период, сверху пени и штрафы. Плюс ч. 4 ст. 5.27 КоАП РФ: для организации — от 50 до 100 тысяч рублей, для ИП — от 5 до 10 тысяч.
Самозанятые мастера: три ограничения, которые стоит держать в голове
Первое. Самозанятый теряет право на режим, если доход за год превысил 2,4 млн рублей (п. 2 ст. 4 422-ФЗ). Арендатор может в середине года перестать быть самозанятым.
Второе. Доходы по договорам с работодателем или с тем, кто был работодателем менее двух лет назад, не облагаются налогом на профессиональный доход (пп. 8 п. 2 ст. 6 422-ФЗ). В чистой аренде мастер оказывает услуги клиентам, а не салону, и правило не срабатывает. Но если салон платит мастеру «процент», он становится заказчиком. И тогда бывший сотрудник в роли самозанятого — прямой повод для вопросов по НДФЛ и взносам.
Третье. Чек клиенту выдаёт тот, кто получает деньги. Если оплата идёт в кассу салона, у налоговой простой вопрос: чья это выручка?
Дробление: когда «мастера» — это сам бизнес
Иногда арендаторы — родственники и управляющие владельца, оформленные как ИП, чтобы каждый оставался на УСН и без НДС. Одна вывеска, один администратор, одна запись — и пять «независимых» предпринимателей: это признаки дробления из письма ФНС от 16.07.2024 № БВ-4-7/8051@ и разговор о необоснованной налоговой выгоде (ст. 54.1 НК РФ). Если похоже на вашу историю, посмотрите разбор о том, кто отвечает за бизнес, оформленный на другого человека.
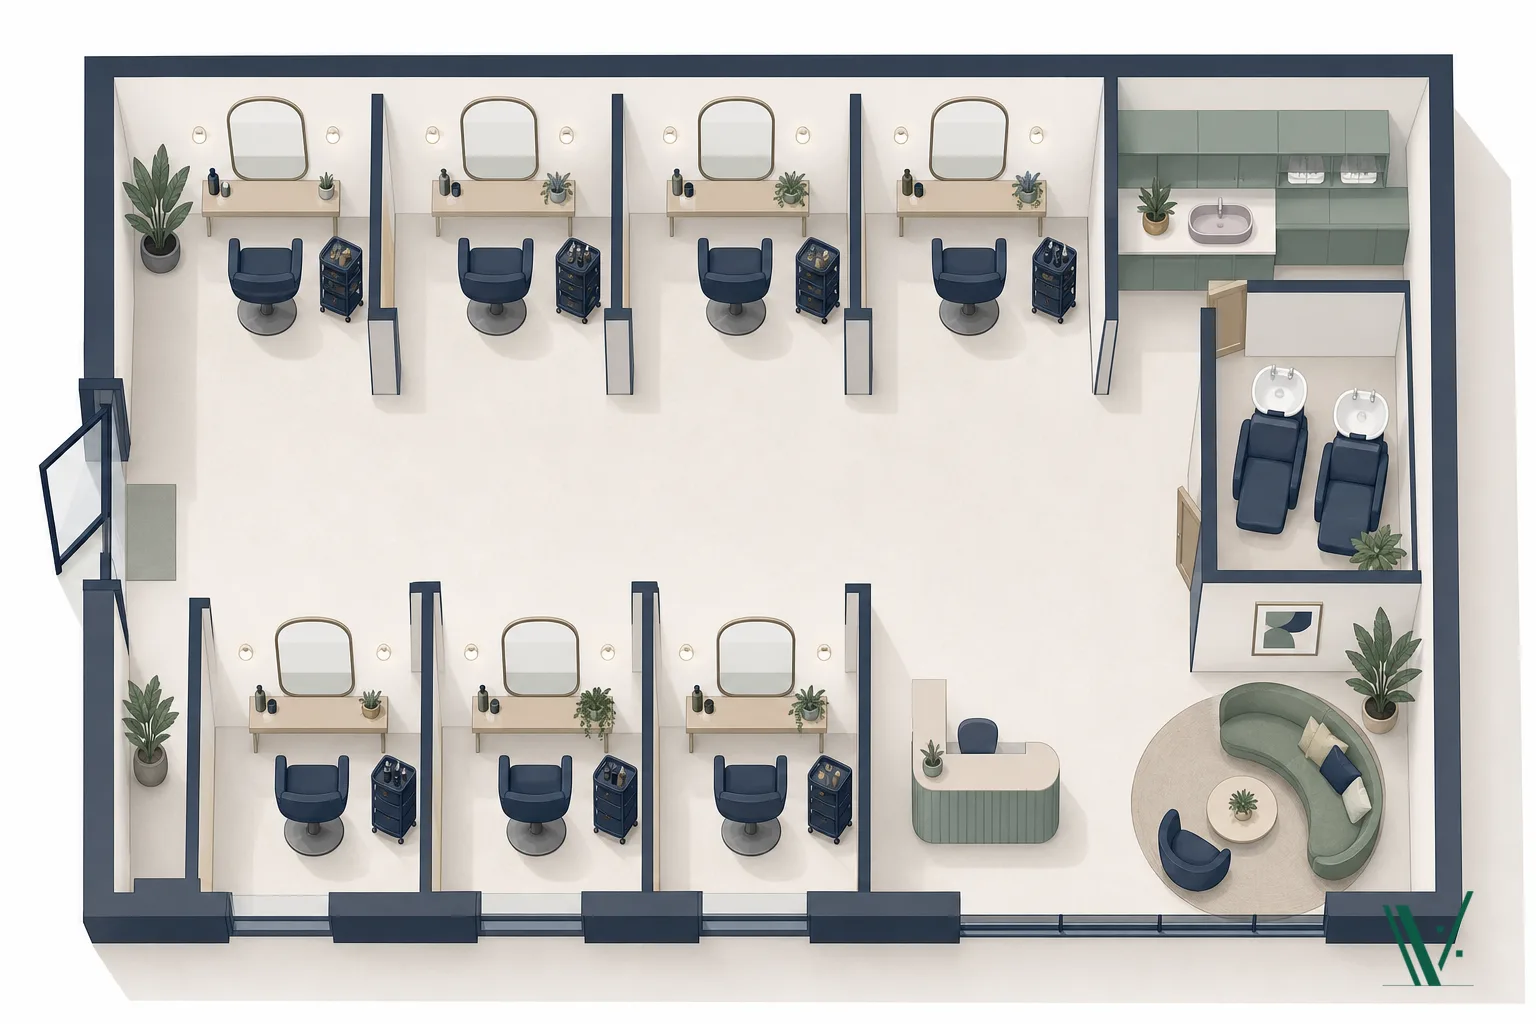
Как выглядит модель, которую можно защитить
- договор аренды с понятным объектом, сроком и ставкой, которая не привязана к «плану»;
- мастер сам решает, когда работает, кого берёт и сколько стоит его услуга;
- клиент платит мастеру, и чек выдаёт мастер;
- материалы — мастера, у него своя клиентская база, страница, запись;
- салон не наказывает, не премирует и не проводит планёрки для «арендаторов».
Если же бизнесу по сути нужны сотрудники — с графиком, стандартами и контролем, — честнее и в итоге дешевле так их и оформить. Про то, где договор подряда превращается в трудовой, у нас есть отдельный разбор.
Вывод
Аренда рабочего места — нормальная модель для сферы услуг. Но она работает только тогда, когда мастер действительно самостоятелен. Если салон управляет графиком, ценами, клиентами и деньгами, договор аренды становится декорацией, а налоговые последствия считаются уже по фактическим отношениям.
- Что будет, если налоговая признает отношения трудовыми?
- Салон становится работодателем задним числом: налоговым агентом по НДФЛ и плательщиком страховых взносов за весь спорный период, плюс пени и налоговые штрафы. Отдельно — ч. 4 ст. 5.27 КоАП РФ: от 50 до 100 тысяч рублей для организации и от 5 до 10 тысяч для ИП.
- Можно ли принимать деньги клиентов в кассу салона, а потом отдавать мастеру?
- Чек клиенту должен выдавать тот, кто получает деньги. Принимать деньги за мастера можно, но это отдельная конструкция с понятным договором и правильными чеками. Иначе у налоговой возникает вопрос, чья это выручка.
- Мастер был моим сотрудником — можно ли сделать его самозанятым арендатором?
- Доходы по договорам с работодателем или с тем, кто был работодателем менее двух лет назад, не облагаются НПД (пп. 8 п. 2 ст. 6 422-ФЗ). В чистой аренде правило напрямую не срабатывает, но если салон платит мастеру «процент», он становится заказчиком — и это прямой повод для вопросов по НДФЛ и взносам.