Условный пример. За квартал покупатели оплатили товары селлера на маркетплейсе на 1 000 000 рублей. Площадка удержала комиссию, логистику, хранение и продвижение, и на расчётный счёт пришло 620 000. Вопрос, который мы слышим от селлеров очень часто: «Налог же платится с того, что пришло?» Нет. И из-за этой ошибки предприниматели годами недоплачивают налог, даже не подозревая об этом.
Как устроена продажа через маркетплейс
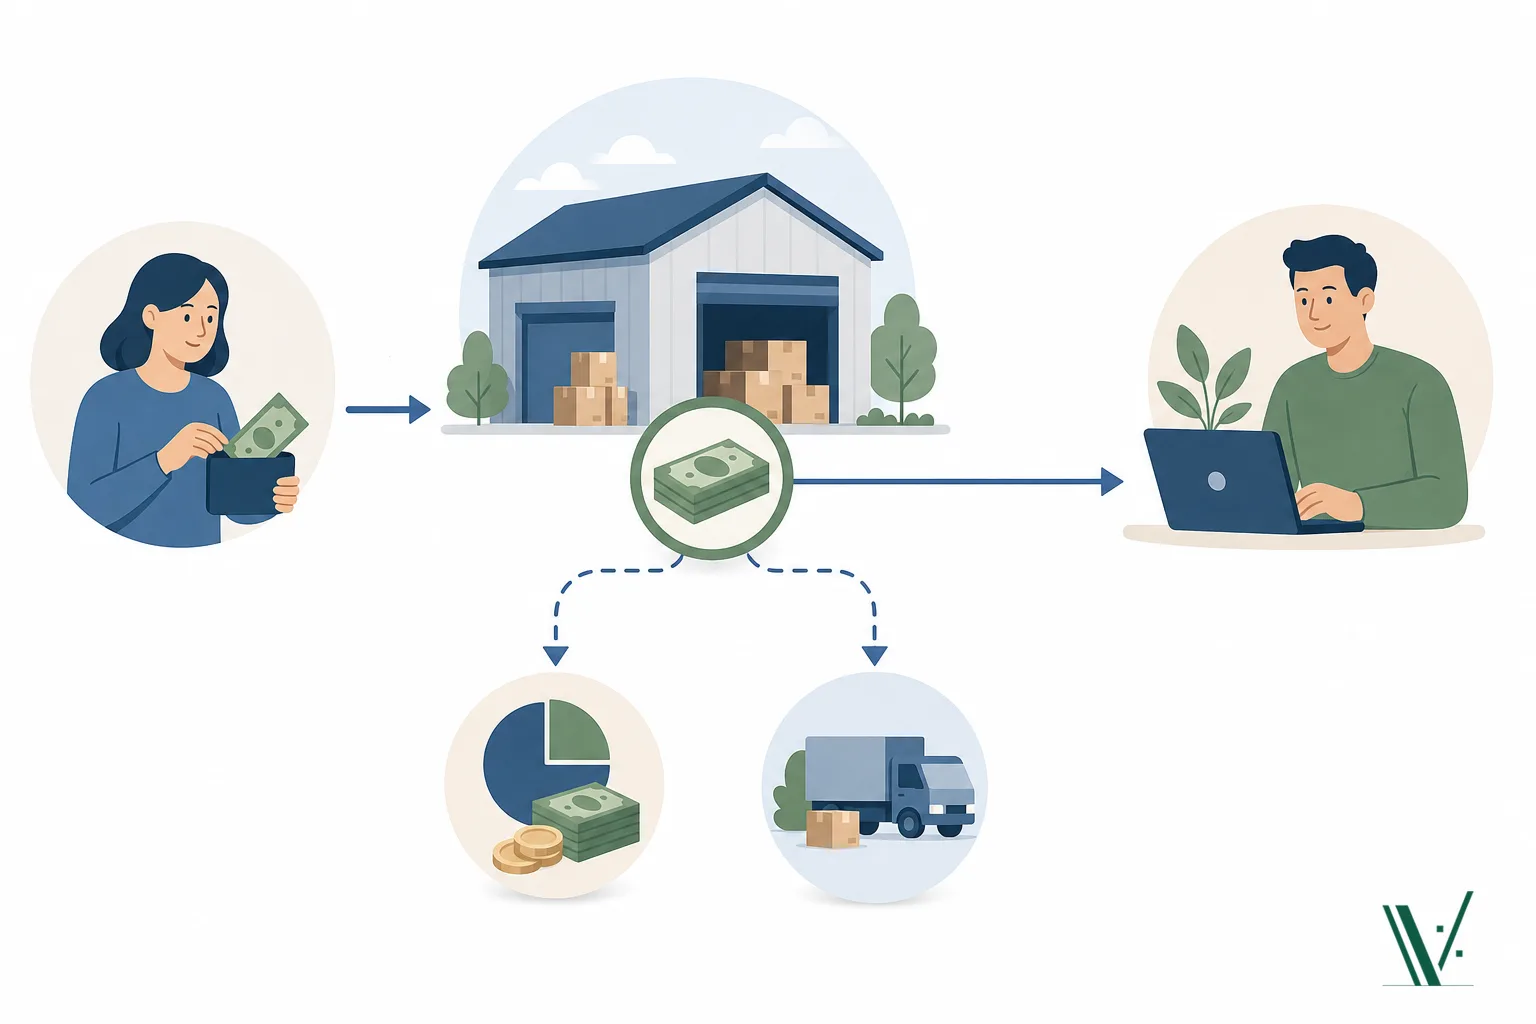
Чтобы понять логику налоговой, нужно посмотреть на схему. Маркетплейс обычно не покупает у вас товар. Он продаёт его покупателю от вашего имени или от своего, но за ваш счёт, — как агент или комиссионер. Покупатель платит полную цену. Площадка забирает деньги, удерживает своё вознаграждение и расходы и перечисляет вам остаток.
То есть на самом деле происходят две разные операции:
- Вы продали товар покупателю — это ваша выручка.
- Вы купили у маркетплейса услуги — комиссию, логистику, хранение, рекламу — и рассчитались за них из этой выручки.
То, что площадка удобно «свернула» эти операции в один перевод, не меняет их сути.
Позиция ФНС: доход — это вся сумма от покупателей
Дальше всё зависит от объекта налогообложения.
| Объект УСН | Комиссия, логистика, хранение | Сумма дохода |
|---|---|---|
| «Доходы» | Расходы не учитываются, поэтому налог не уменьшают | Налог считается с полной суммы, которую заплатили покупатели |
| «Доходы минус расходы» | Вознаграждение маркетплейса можно учесть в расходах — Налоговый кодекс прямо разрешает учитывать агентские и комиссионные вознаграждения | Это расход, а не уменьшение дохода. Доход всё равно показывается полностью |
Считаем на примере
Вернёмся к условному примеру: ИП на УСН «доходы», базовая ставка 6%, без учёта уменьшения налога на взносы и региональных льгот.
- Налог «с поступлений»: 620 000 × 6% = 37 200 рублей.
- Налог с реального дохода: 1 000 000 × 6% = 60 000 рублей.
Разница — 22 800 рублей за квартал. За год при таком обороте — больше 90 тысяч только недоплаченного налога. Плюс пени и штраф, если это обнаружит налоговая, а не вы.
Но деньги — не единственная проблема.
Что ещё ломается, если считать «по счёту»
От суммы дохода зависит не только налог.
Взносы ИП. Дополнительный 1% взносов считается с дохода свыше 300 000 рублей в год. Если доход занижен, занижены и взносы.
Лимит по УСН. Право на упрощёнку зависит от суммы дохода за год. Считая «по поступлениям», можно не заметить, что лимит уже близко.
НДС. Это, пожалуй, самое опасное в 2026 году. Упрощенец освобождён от НДС, только если доход за прошлый год не превысил 20 млн рублей. Селлер, который смотрит на выписку и видит, скажем, 15 млн, может на самом деле иметь доход выше порога — и обязанность платить НДС, о которой он не знает. Как считать НДС, если площадка удерживает комиссии и логистику, будет отдельный разбор. А почему в интернете до сих пор встречаются устаревшие цифры порога, — в статье про лимит освобождения от НДС.
Когда признавать доход и как учитывать возвраты
С суммой дохода всё однозначно. С датой — сложнее, и это стоит понимать.
Упрощенцы признают доход по мере оплаты. Но в какой момент считать деньги «полученными», если сначала они приходят на счёт площадки, а к вам попадают через неделю или две?
- Сейчас преобладает подход «по дате поступления денег посреднику»: право распоряжаться средствами возникает, когда покупатель заплатил площадке.
- Раньше в письмах Минфина встречался другой подход — «по дате поступления на счёт продавца». Многие селлеры до сих пор считают именно так, по привычке или по старым статьям.
На практике разница заметна на стыке кварталов и лет: продажа в конце декабря, деньги на вашем счёте в январе — это доход какого года? Когда деньги поступили площадке, обычно видно из её отчётов. Подход стоит обсудить с бухгалтером, закрепить в учётной политике и применять последовательно.
Возвраты. Покупатель вернул товар, и деньги ему вернули. По разъяснениям Минфина, на УСН такой возврат уменьшает доход того периода, в котором деньги вернули покупателю. Не того, когда была продажа. Поэтому массовые возвраты после распродаж могут заметно изменить картину следующего квартала.
Главный документ — отчёт площадки, а не выписка
Выписка показывает, сколько денег пришло. Отчёт маркетплейса о реализации показывает, что продано, по какой цене, что вернули, что удержано и за что. Именно по нему считается доход, и именно его сверяют с выпиской.
Что проверить у себя
- С какой суммы считается ваш налог — с поступлений на счёт или с продаж по отчётам маркетплейса?
- Сверяет ли бухгалтер отчёты площадки с банковской выпиской каждый месяц или квартал?
- Какой подход к дате признания дохода закреплён в вашей учётной политике?
- Сколько составил ваш доход за 2025 год с учётом полной суммы продаж — не превышен ли порог освобождения от НДС в 20 млн рублей?
- Правильно ли посчитан 1% взносов ИП — с полного дохода?
- Как учитываются возвраты покупателям?
Доход селлера на УСН — это то, что заплатили покупатели, а не то, что площадка перечислила на счёт. Комиссия и логистика доход не уменьшают: на «доходах» они не учитываются вовсе, на «доходах минус расходы» идут в расходы. Ошибка «считаем по выписке» тянет за собой неверные налог, взносы, контроль лимита и, в 2026 году, риск пропустить обязанность платить НДС.
- Можно ли уменьшить доход на комиссию маркетплейса?
- Нет. По письму ФНС от 08.05.2024 № СД-4-3/5416@ вознаграждение площадки доход не уменьшает. На УСН «доходы» комиссия не учитывается вовсе, на УСН «доходы минус расходы» она идёт в расходы, но доход всё равно показывается полностью.
- С какой даты считать доход, если деньги от покупателя сначала попадают площадке?
- Сейчас преобладает подход «по дате поступления денег посреднику»: доход признаётся тогда, когда покупатель заплатил площадке и у продавца возникает право распоряжаться средствами. Подход стоит закрепить в учётной политике и применять последовательно.
- Как учитывать возвраты покупателей на УСН?
- По разъяснениям Минфина возврат уменьшает доход того периода, в котором деньги вернули покупателю, а не того, когда была продажа. После распродаж это может заметно изменить картину следующего квартала.
- Чем опасен расчёт налога по банковской выписке в 2026 году?
- Освобождение от НДС для упрощенца действует, только если доход за прошлый год не превысил 20 млн рублей. Селлер, который видит в выписке, например, 15 млн, может фактически превысить порог и не знать об обязанности платить НДС.
- Какой документ считается основным для расчёта дохода селлера?
- Отчёт маркетплейса о реализации: он показывает, что продано, по какой цене, что вернули и что удержано. Выписка лишь показывает поступления и сверяется с отчётом.