Откуда берётся «миллион»
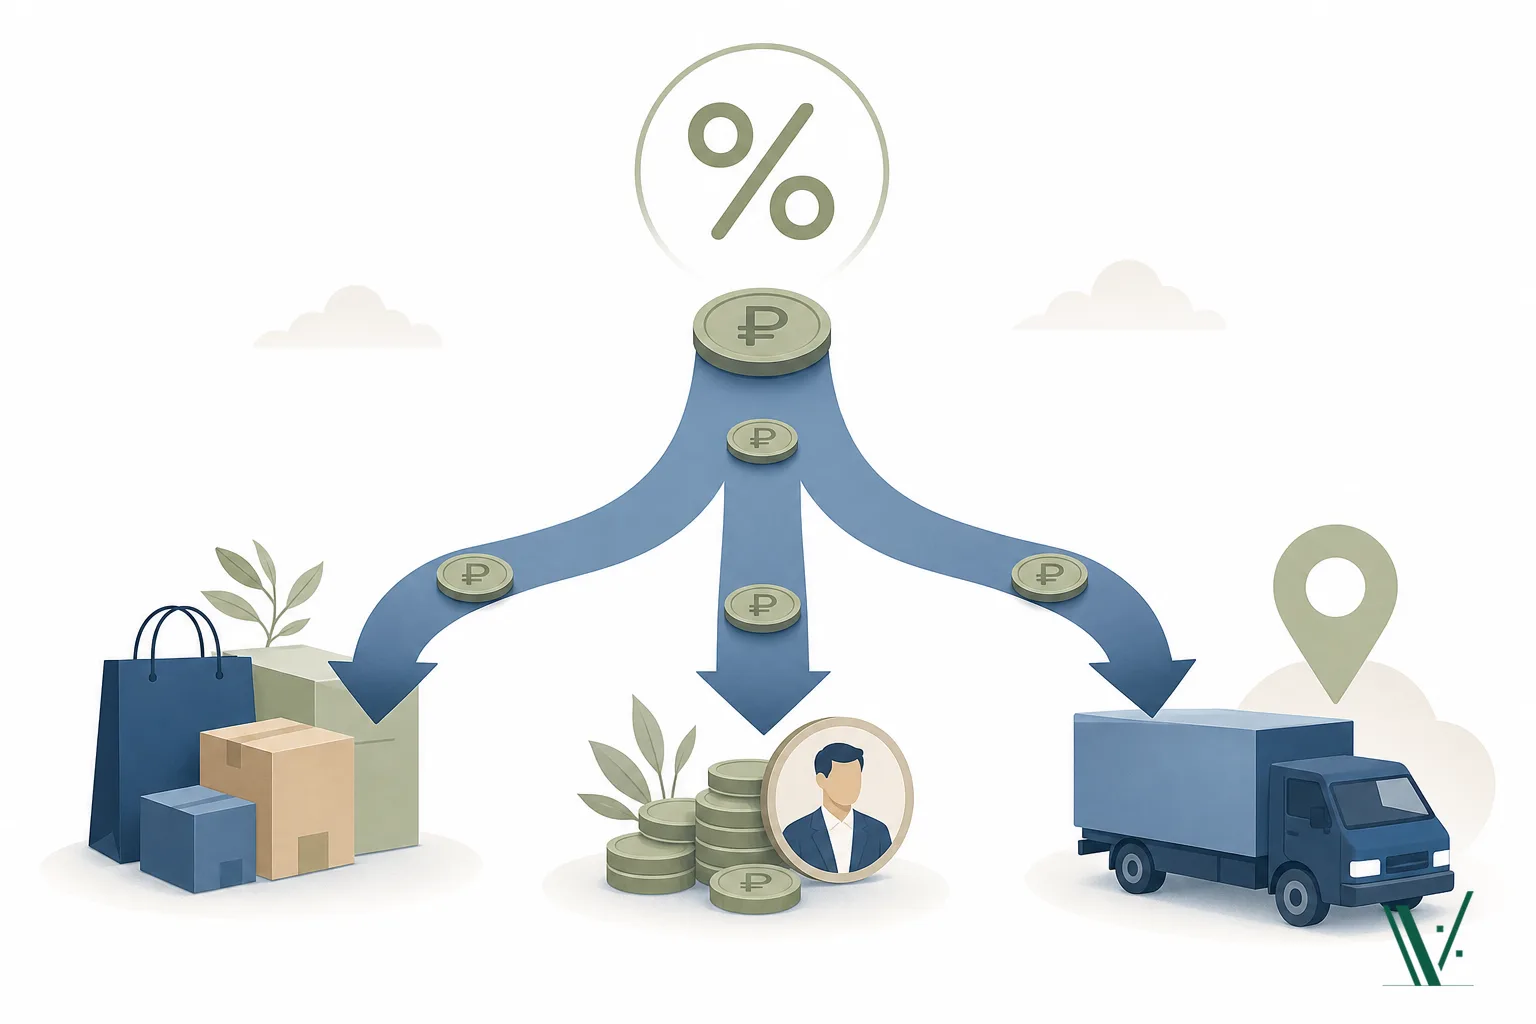
Покупатель заплатил за ваш товар 1 000 000 рублей. Площадка удержала комиссию, логистику, хранение, рекламу и перевела вам остаток. Кажется, что ваша выручка — это остаток. На деле всё решает схема.
Посредническая схема (агентский договор или комиссия). Площадка продаёт ваш товар в ваших интересах за вознаграждение. Продавец товара — вы, цена продажи — то, что заплатил покупатель, а комиссия и логистика — отдельные услуги площадки вам.
Купля-продажа. Если площадка выкупает у вас товар и продаёт от себя, ваша выручка — цена, по которой вы продали товар площадке.
Какая схема у вас, видно из вашего договора с площадкой, а не из пересказа в чате селлеров. Для налога на доходы та же история разобрана в статье про налоги на маркетплейсах.
Как это работает в НДС
- ваша база — полная цена реализации товара покупателю (ст. 154 НК РФ);
- база площадки — только её вознаграждение (п. 1 ст. 156 НК РФ);
- услуги площадки (комиссия, логистика, хранение) облагаются НДС у самой площадки, и она выставляет вам счета-фактуры.
Три ситуации селлера в 2026 году
1. Освобождение от НДС на УСН. Если доходы за 2025 год не превысили 20 млн рублей, в 2026 году вы освобождены от НДС — пока доходы с начала 2026 года не перешли тот же порог. С 1-го числа месяца, следующего за месяцем превышения, вы плательщик НДС (ст. 145 НК РФ). Доходы и здесь считаются от полной цены продаж.
2. Ставка 22% с вычетами. На общем режиме или на УСН с общими ставками. НДС начисляется с полной цены, а НДС с услуг площадки идёт в вычет — при наличии счетов-фактур.
3. Ставки 5% или 7% на УСН. НДС начисляется с полной цены по пониженной ставке, но входящий НДС, в том числе с услуг маркетплейса, по общему правилу к вычету не принимается (п. 2 ст. 171 НК РФ). Выбранную ставку применяют не меньше 12 кварталов подряд.
А теперь давайте посчитаем
Условный пример. Покупатель заплатил 1 000 рублей, площадка удержала 350 рублей за свои услуги (с НДС 22%), вам пришло 650.
| Ситуация | НДС с продажи | Вычет по услугам площадки | К уплате |
|---|---|---|---|
| Ставка 22% | 1 000 × 22/122 = 180,33 руб. | 350 × 22/122 = 63,11 руб. | 117,22 руб. |
| Ставка 5% | 1 000 × 5/105 = 47,62 руб. | вычета нет | 47,62 руб. |
| Ставка 5%, ошибочно от поступлений | 650 × 5/105 = 30,95 руб. | вычета нет | 30,95 руб. |
На ставке 22% почти столько же выйдет, если ошибочно считать «с 650»: вычет «съедает» НДС с удержанной части. Но только если все удержания — услуги с НДС 22%, а счета-фактуры получены.
На ставке 5% вычета нет, и ошибка стоит 16,67 руб. с каждой тысячи продаж. У селлера с оборотом 30 млн рублей в год и удержаниями 35% это примерно 500 тысяч рублей НДС за год, плюс пени и штраф.
Где у селлеров чаще всего ошибки
- Все удержания считают услугами с НДС. Какие списания — услуги с НДС, нужно смотреть по документам.
- Путают возвраты. Они меняют и доход, и НДС, если правильно отражены в отчёте площадки и в учёте, в нужном периоде.
5% или 22% — не решайте по одной строчке
Кажется, что 5% всегда выгоднее 22%. Но при большой доле услуг площадки с НДС разница сокращается: на 22% эти суммы идут в вычет. Решение принимается на три года вперёд, и считать его нужно на своих цифрах за прошлый год.
Что проверить у себя
- 01Найдите схему в договореАгентская, комиссия или купля-продажа.
- 02Уточните базу расчёта у бухгалтераОт чего он считает доходы и НДС: от отчёта площадки или от поступлений.
- 03Проверьте контроль порогаНа освобождении — есть ли помесячный контроль порога 20 млн рублей.
- 04Соберите счета-фактурыНа ставке 22% — получены и учтены ли все счета-фактуры площадки.
- 05Оцените последствия пониженной ставкиНа 5% или 7% — учтено ли, что НДС с услуг маркетплейса становится расходом, а не вычетом.
- 06Настройте регулярную сверкуСверяется ли отчёт площадки с выпиской каждый месяц, а не раз в год.
Вывод
НДС селлера считается не от денег, которые пришли на счёт, а от цены, которую заплатил покупатель, если схема посредническая. Удержания площадки на ставке 22% работают через вычет, на 5% и 7% — нет. Путаница здесь стоит денег, и лучше найти её самим, чем ждать вопросов инспекции.
А когда оборот растёт, встаёт ещё один вопрос: оставаться ИП или открывать ООО. Об этом — в следующей статье.
- Площадка перевела 650 тысяч, а покупатель заплатил миллион. С какой суммы платить НДС?
- При посреднической схеме база по НДС — полная цена реализации товара покупателю, то есть миллион (ст. 154 НК РФ). Удержания площадки базу не уменьшают: это её услуги вам.
- Можно ли зачесть НДС с комиссии и логистики маркетплейса?
- На ставке 22% — да, при наличии счетов-фактур площадки. На ставках 5% и 7% входящий НДС по общему правилу к вычету не принимается (п. 2 ст. 171 НК РФ) и становится вашим расходом.
- Я на освобождении от НДС. Когда оно закончится?
- Освобождение действует, пока доходы с начала 2026 года не перешли порог 20 млн рублей. С 1-го числа месяца, следующего за месяцем превышения, вы становитесь плательщиком НДС (ст. 145 НК РФ). Доходы для порога считаются от полной цены продаж.