Что не меняется, сколько ни переоформляй
ИП и ООО на упрощёнке во многом одинаковы: общие лимиты доходов для УСН, тот же порог освобождения от НДС, те же ставки НДС 5%, 7% или 22% и те же ставки налога по УСН. Как считать НДС от полной цены продаж, разобрано в предыдущей статье про НДС селлера.
Поэтому «перейти в ООО, чтобы платить меньше налогов» при одном и том же бизнесе обычно не работает. Меняется другое.
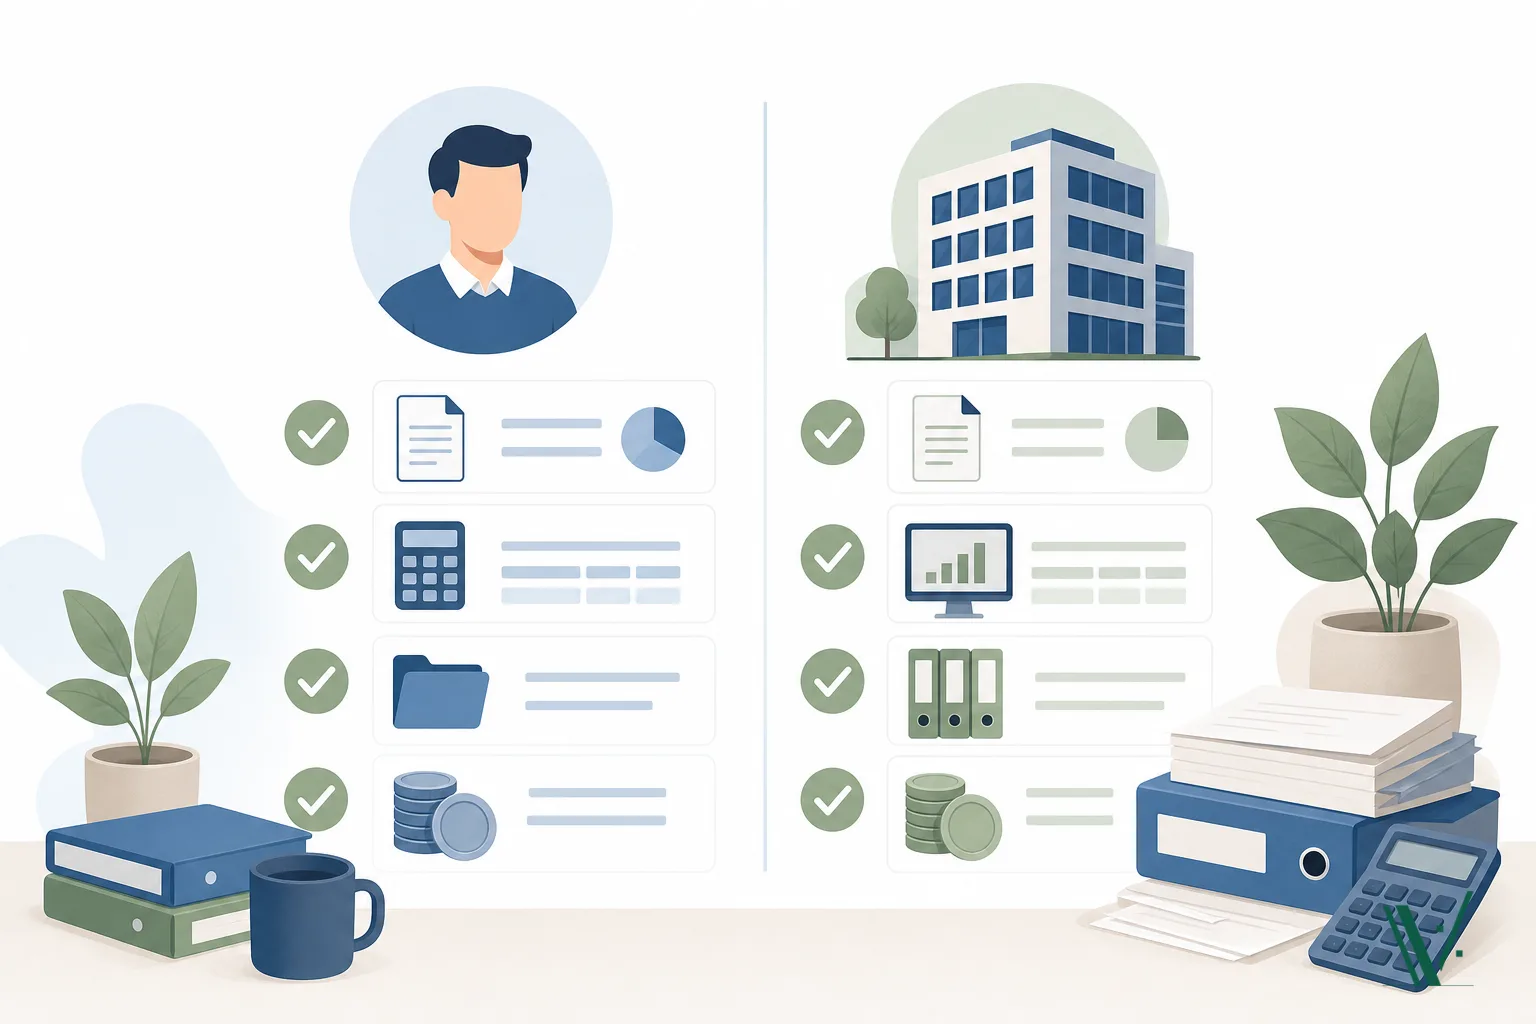
Сравнение ИП и ООО на 2026 год
| Параметр | ИП | ООО |
|---|---|---|
| Ответственность по долгам бизнеса | Всем личным имуществом (ст. 24 ГК РФ), кроме того, на которое нельзя обратить взыскание | Участники не отвечают по долгам общества (п. 1 ст. 87 ГК РФ). Однако судебная практика последних лет такова, что руководителя и участников всё чаще привлекают к субсидиарной ответственности, поэтому на деле участники тоже рискуют своим имуществом |
| Как собственник получает деньги | Свободно распоряжается доходом после уплаты налогов | Зарплата (НДФЛ + взносы) или дивиденды: решение участников, не чаще раза в квартал, НДФЛ 13% до 2,4 млн руб. в год и 15% с превышения |
| Взносы собственника | «За себя»: 57 390 руб. за 2026 год + 1% с дохода свыше 300 тыс. руб. | «За себя» нет; взносы платятся с зарплаты директора |
| Уменьшение налога УСН «доходы» на взносы | Без работников — на всю сумму взносов; с работниками — не более чем на 50% | Не более чем на 50% |
Ответственность: самый популярный аргумент
Кажется, что ООО — это щит. Но если компания уходит в банкротство с долгами, а собственник или директор выводил из неё деньги, не подавал вовремя заявление о банкротстве или вёл дела так, что долги стало невозможно погасить, долги компании могут стать личными. Подробнее — в отдельной статье про субсидиарную ответственность. А крупные кредиты и отсрочки малому ООО нередко дают только при поручительстве собственника. По этим долгам вы отвечаете лично, как и на ИП.
Деньги: главное отличие для селлера
Для ИП выручка после налогов — его деньги. В ООО деньги принадлежат компании, забрать их можно зарплатой или дивидендами. Любой другой вывод — вопрос к налоговой, и чем оборачивается такое смешивание денег компании и личных, лучше знать до открытия ООО.
Условный пример. У ООО на УСН «доходы» после уплаты налога осталось 1 000 000 рублей. Чтобы забрать их дивидендами, собственник заплатит НДФЛ 13% — на руки 870 000 рублей. У ИП этот миллион после налога уже его.
Когда ООО имеет смысл, а когда остаться ИП
ООО оправдано, если появляется партнёр или инвестор, вы планируете продать бизнес или растут обязательства перед контрагентами. Остаться ИП разумно, если собственник один, продажи идут через маркетплейсы без крупных договоров, а важны свободный доступ к деньгам и простота учёта.
«Параллельная» схема ИП + ООО и переход с одной формы на другую
Частая идея: оставить ИП, открыть ООО и делить между ними продажи, чтобы каждый оставался под порогом НДС или лимитом УСН.
А переход с ИП на ООО — это новый продавец: новый договор с площадкой, новая карточка и передача остатков, у которой свои налоговые последствия.
Что проверить у себя
- 01Посчитайте взносыСколько вы как ИП платите взносов «за себя» и насколько они реально уменьшают налог по УСН.
- 02Оцените личные изъятияСколько вы ежемесячно забираете на личные нужды: в ООО это будет зарплата или дивиденды с налогом.
- 03Проверьте обязательстваЕсть ли обязательства, при которых важно разделить личное и бизнес-имущество.
- 04Сверьтесь с планами на ростБудут ли партнёр, инвестор или продажа бизнеса в ближайшие два-три года.
- 05Сформулируйте деловую цельКакая у связки ИП + ООО деловая цель, кроме налоговой.
- 06Составьте план переходаЕсли решили переходить — план передачи остатков, договоров с площадками и сотрудников.
Вывод
ИП или ООО для селлера — это не выбор «дешевле или солиднее». Это выбор между свободой распоряжаться деньгами и простым учётом с одной стороны и разделением рисков, возможностью партнёрства и продажи бизнеса — с другой. Налоговые пороги и ставки при этом во многом одинаковые. Правильный ответ даёт расчёт на ваших цифрах и планах.
- Снизятся ли налоги, если перейти с ИП на ООО?
- При одном и том же бизнесе обычно нет. Лимиты доходов для УСН общие, порог освобождения от НДС одинаковый, ставки НДС те же 5%, 7% или 22%, а ставки налога по УСН не зависят от формы.
- Правда ли, что в ООО собственник не отвечает по долгам бизнеса?
- Участники не отвечают по долгам общества (п. 1 ст. 87 ГК РФ). Однако судебная практика последних лет такова, что руководителя и участников всё чаще привлекают к субсидиарной ответственности, поэтому на деле участники тоже рискуют своим имуществом. Кроме того, крупные кредиты и отсрочки малому ООО часто дают только под поручительство собственника — по таким долгам вы отвечаете лично.
- Можно ли открыть ООО рядом с ИП и делить продажи между ними?
- Если это один бизнес с одним собственником, складом, сотрудниками и товаром, у налоговой возникнет вопрос о дроблении. Разделение должно иметь самостоятельную деловую цель, а не только налоговую.