Субподряд — это нормально
Привлекать субподрядчиков закон разрешает прямо. Проблема не в субподряде, а в том, как он выглядит в документах и в реальности.
Какую картину ищет налоговая
Сценарий, который проверяют в первую очередь: у субподрядчика нет ресурсов, работы фактически сделали работники заказчика, а расходы и вычеты по НДС компания получила за счёт «бумажного» звена.
Такой случай разобран в обзоре практики ВС РФ (утв. Президиумом ВС РФ 13.12.2023, п. 8): подрядчик с признаками фирмы, не ведущей реальной деятельности, а работы делали работники самого налогоплательщика.
Если у субподрядчика нет своих людей и техники — это ещё не приговор, я разбирала это в статье «У контрагента нет сотрудников и техники: этого достаточно для доначислений ФНС?». Но в субподряде вопрос встаёт особенно остро: если не он, то кто?
Что доказывает, что работал именно субподрядчик
- Допуск на объект. Пропуска, списки работников, журналы допуска. Если на охраняемый объект люди субподрядчика ни разу не проходили — дальше можно не спорить.
- Люди. Конкретные фамилии, инструктажи по охране труда, подписи в документах. Отдельная зона риска — когда работники субподрядчика ещё вчера числились в вашем штате.
- Техника и материалы. Чья техника работала, кто её привёз, кто закупал материалы.
- Исполнительная документация. Акты скрытых работ, журналы работ, схемы, подписанные сотрудниками субподрядчика.
- Деньги. Субподрядчик тратит оплату на зарплату, материалы, аренду техники. Если деньги уходят дальше по цепочке и возвращаются в окружение заказчика, никакие акты уже не помогут.
- Логика бизнеса. Зачем понадобился субподрядчик: не хватало людей на пике, нужна была специализация, допуск или лицензия. Эту логику стоит зафиксировать заранее.
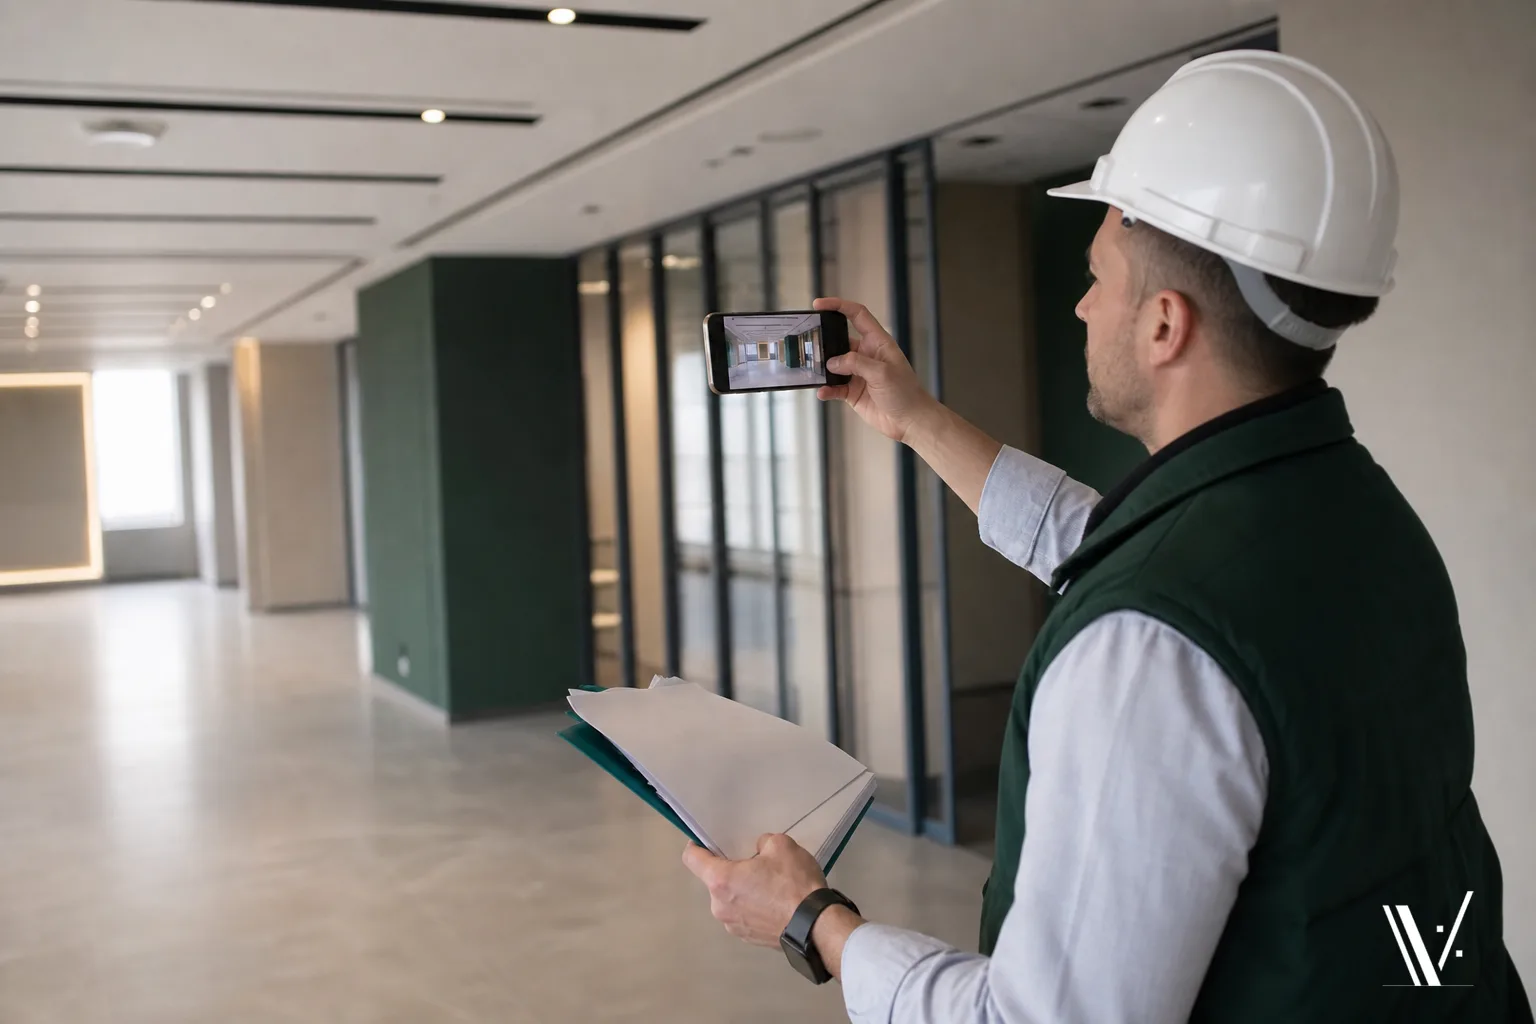
Добавьте к этому живой след: фото и видео с объекта с датами, переписку, протоколы совещаний.
Где компания сама себя подставляет
У меня вопрос к собственникам, которые уверены, что «всё оформлено». А совпадают ли ваши же документы?
- Табели ваших сотрудников показывают, что в те же дни они работали на том же объекте и на тех же работах, что в актах субподрядчика.
- Путевые листы вашей техники ведут на тот же объект.
- Ваши сотрудники на допросе искренне говорят «мы всё делали сами», потому что никто не объяснил им, кто что делал.
- Прораб субподрядчика — ваш бывший сотрудник или родственник руководителя.
Если часть работ всё-таки делали свои
Бывает, что субподрядчик реальный, но часть работ выполняли ваши люди. Позиция ВС в том же обзоре (п. 6 и п. 8): если установлено лицо, которое реально исполнило сделку, расходы и вычеты определяются по параметрам реального исполнения.
Возможность учесть реальные затраты есть, но она требует открытой позиции и документов, а не молчания.
Вывод
Субподряд законен, и спорят не с ним, а с тем, как он подтверждён. Главный вопрос проверки — кто реально выполнил работы. Ответ на него складывается из допуска, людей, техники, исполнительной документации, денег и логики бизнеса. И из того, что ваши собственные документы не рассказывают другую историю.
Если вы не уверены, что картина сходится, можно обратиться к нам за анализом налогового риска: мы посмотрим договоры и документы глазами проверяющего.
- Нужно ли субподрядчику иметь свою технику и работников, чтобы сделка не вызвала вопросов?
- Само отсутствие ресурсов у субподрядчика — не приговор, но в связке с другими признаками, например отсутствием допуска на объект и фактическим выполнением работ вашими сотрудниками, это усиливает подозрения налоговой.
- Что будет, если окажется, что часть работ выполнили наши сотрудники, а не субподрядчик?
- Если установлено лицо, которое реально исполнило сделку, расходы и вычеты определяются по параметрам реального исполнения. Но раскрыть реального исполнителя и подтвердить размер операций должен сам налогоплательщик, желательно ещё на досудебной стадии.
- Какие документы важнее всего для подтверждения реальности субподряда?
- Допуск на объект, списки и подписи работников субподрядчика в исполнительной документации, данные о технике и материалах, а также совпадение всего этого с внутренними документами компании — табелями и путевыми листами.