Требование пояснений — обычная часть камеральной проверки. Но отложить его «на после отпуска» не получится: у него есть срок, обязательный формат и своя цена молчания.
Декларацию по НДС за третий квартал нужно сдать до 26 октября (25-е выпадает на воскресенье). Вопросы по расхождениям, если они будут, придут уже после сдачи — а многие из них можно снять заранее.
Как ФНС сверяет вас с контрагентами
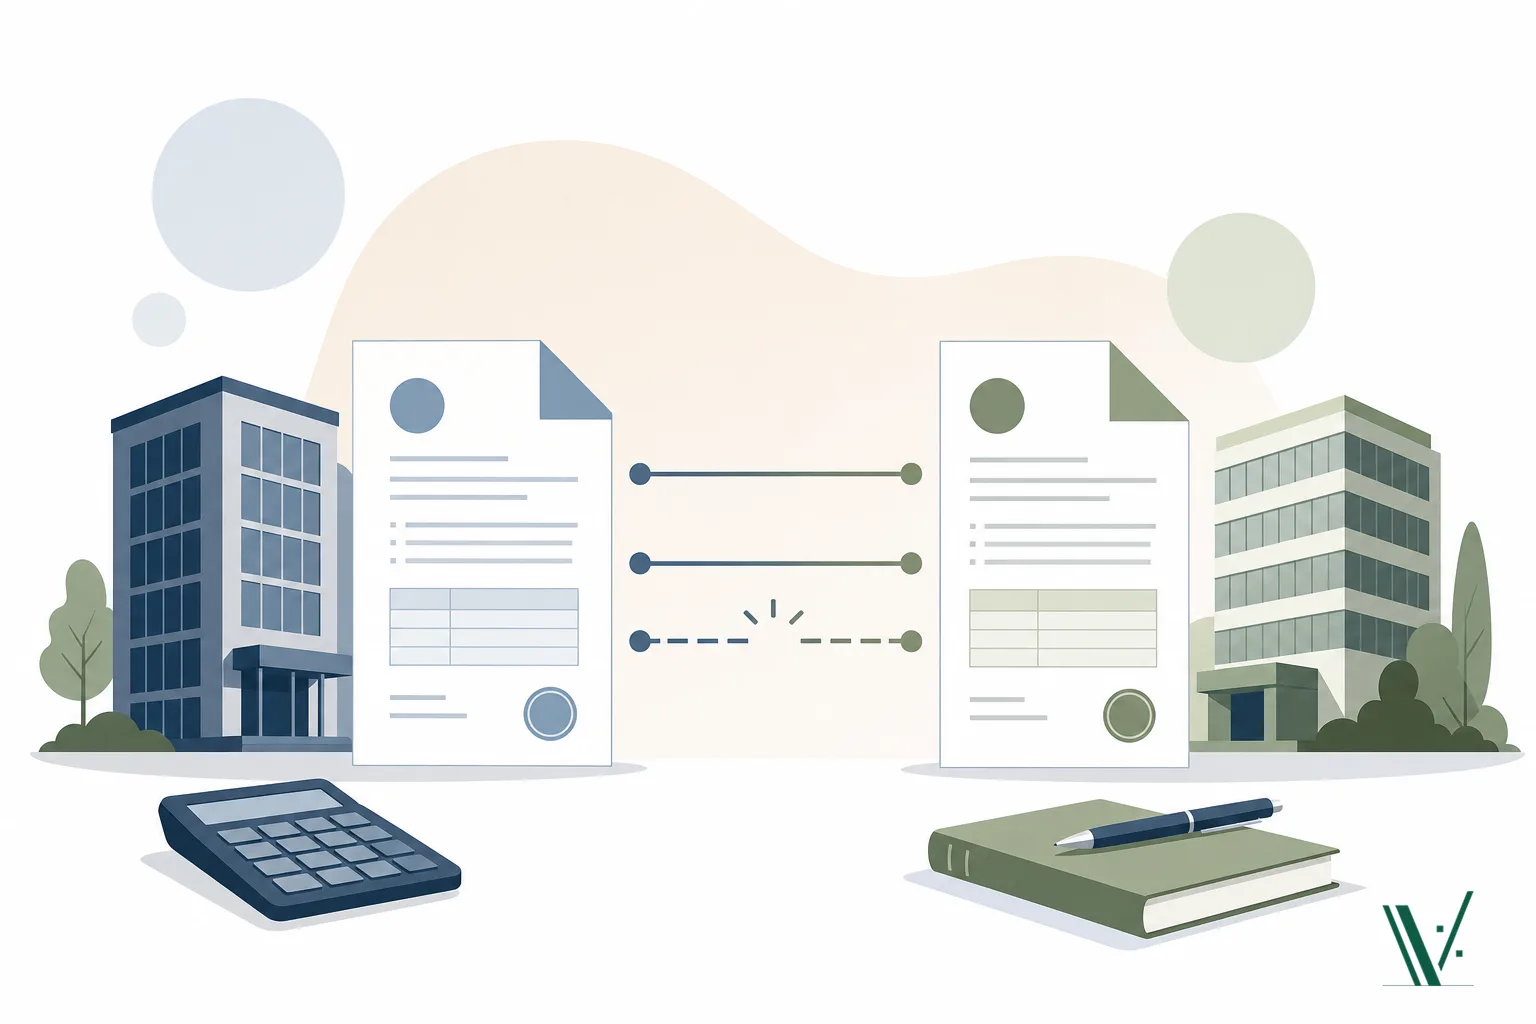
Декларация по НДС сдаётся только в электронном виде, и в неё включаются сведения из книги покупок и книги продаж. Это не итоговые суммы, а каждый счёт-фактура по отдельности: ИНН контрагента, номер, дата, сумма, налог.
Дальше работает автоматизированная система контроля — АСК НДС-3. По описанию самой ФНС, она сопоставляет показатели деклараций с данными счетов-фактур налогоплательщика и его контрагентов.
Логика простая. Ваш вычет по НДС должен найти «пару» — такую же запись в книге продаж у поставщика, с которой он начислил налог. И наоборот: ваша реализация должна совпасть с вычетом у покупателя.
Казалось бы, если сделка реальная и документы есть, всё сойдётся само. На деле пара не находится по вполне прозаическим причинам.
Какие расхождения встречаются чаще всего
| Причина | В чём проблема |
|---|---|
| Контрагент операцию не отразил или вовсе не сдал декларацию | Для покупателя это самый неприятный вариант: вычет у вас есть, а парного налога у продавца нет |
| Разные периоды | Вы заявили вычет в третьем квартале, поставщик отразил реализацию в четвёртом. Или наоборот: он отгрузил в сентябре, а вы приняли товар на учёт в октябре |
| Ошибки в реквизитах | Не тот номер или дата счёта-фактуры, старый КПП после переезда контрагента, опечатка в ИНН, неверный код вида операции. Для человека мелочь, для программы — другая операция |
| Авансы | Счёт-фактура на предоплату, вычет по нему и восстановление налога при отгрузке — классическое место для ошибок |
| Корректировки и уточнёнки | Поставщик выставил корректировочный счёт-фактуру или подал уточнённую декларацию, а у вас в учёте остался старый вариант |
| Суммы не совпадают | Частичная отгрузка, скидка, оформленная не тем документом, пересчёт цены |
Где техническая ошибка превращается в разговор о сделке
Большинство расхождений из списка выше — технические. Они неприятны, но решаются сверкой и исправлением.
И вот здесь начинается самое интересное. Если расхождение выглядит как занижение налога к уплате, у инспекции появляется право истребовать счета-фактуры, первичные и иные документы по этим операциям. Вопрос уже не «где опечатка», а «что это была за сделка».
Особенно когда поставщик не отвечает на звонки и не сдаёт отчётность. Тогда речь идёт о налоговом разрыве, и это отдельная тема.
Требование пришло: срок и форма ответа
- 01Отследить дату полученияТребование по электронным каналам считается полученным на шестой рабочий день после отправки (п. 4 ст. 31 НК РФ). С февраля 2025 года квитанцию о приёме передавать не нужно, срок считается сам. «Не открыли» больше не значит «не получили».
- 02Уложиться в пять рабочих днейПять рабочих дней, чтобы дать пояснения или внести исправления (п. 3 ст. 88 НК РФ).
- 03Ответить в нужном форматеЕсли вы сдаёте декларацию по НДС в электронном виде, пояснения тоже принимаются только в электронном виде, по формату ФНС, через оператора электронного документооборота. Пояснения на бумаге считаются непредставленными. Письмо в свободной форме — тоже плохая идея.
Штраф здесь — не главная потеря. Главное, что инспектор продолжит разбираться без вашей версии событий. Камеральная проверка декларации по НДС идёт два месяца и может быть продлена до трёх, так что времени у него хватит.
Пояснения или уточнённая декларация
Выбор зависит от того, чья ошибка и в какую сторону.
- Ошибка ваша и из-за неё налог занижен — нужно подать уточнённую декларацию. Это обязанность, а не выбор (п. 1 ст. 81 НК РФ).
- У вас всё верно — нужны пояснения: как отражена операция, почему именно так, какими документами это подтверждается. Коротко и по существу, а не весь архив документов.
- Ошибка у контрагента — связаться с ним, попросить исправить, а в пояснениях указать, что ваши данные соответствуют документам.
Что проверить у себя
- Сверяется ли бухгалтер с ключевыми контрагентами по НДС до сдачи декларации, а не после требования.
- Кто видит входящие документы из инспекции и кто подменяет этого человека в отпуске или на больничном.
- Как учтены авансы: восстановлен ли налог по предоплате в квартале отгрузки.
- Есть ли в книге покупок поставщики, которые перестали выходить на связь или сменили адрес и КПП.
- Может ли ваша бухгалтерия отправить пояснения по НДС в нужном формате, или это впервые будут выяснять за два дня до срока.
- Не накопились ли за год незакрытые расхождения по актам сверки с крупными покупателями и поставщиками.
Декларация по НДС — это отчёт не только о вас, но и обо всех, с кем вы работаете. Большинство расхождений решается за один день, если их находит ваш бухгалтер до сдачи. Если их первым находит инспектор, тот же вопрос обходится дороже: сроки, формат, объяснения и риск, что техническая ошибка превратится в разговор о реальности сделки.
До 26 октября по этому списку стоит пройтись вместе с бухгалтером.
- Сколько времени есть на ответ на требование по расхождениям НДС?
- Пять рабочих дней на пояснения или внесение исправлений (п. 3 ст. 88 НК РФ). При этом электронное требование считается полученным на шестой рабочий день после отправки (п. 4 ст. 31 НК РФ), и с февраля 2025 года квитанцию о приёме передавать не нужно — срок считается сам.
- Можно ли ответить на требование письмом на бумаге?
- Нет. Если декларация по НДС сдаётся в электронном виде, пояснения принимаются только в электронном виде, по формату ФНС, через оператора электронного документооборота. Пояснения на бумаге считаются непредставленными.
- Что будет, если не отвечать?
- ФНС применяет ст. 129.1 НК РФ: штраф 5 000 рублей, при повторении в течение календарного года — 20 000 рублей. Но главное не штраф, а то, что инспектор продолжит разбираться без вашей версии событий: камеральная проверка идёт два месяца и может быть продлена до трёх.
- Когда нужна уточнённая декларация, а когда достаточно пояснений?
- Если ошибка ваша и из-за неё налог занижен, подать уточнённую декларацию — обязанность (п. 1 ст. 81 НК РФ). Если у вас всё верно, достаточно пояснений о том, как и почему отражена операция и какими документами это подтверждается.
- Почему инспекция может запросить документы, а не только пояснения?
- Если расхождение выглядит как занижение налога к уплате, инспекция вправе истребовать счета-фактуры, первичные и иные документы по этим операциям (п. 8.1 ст. 88 НК РФ). Тогда вопрос смещается с опечатки на реальность самой сделки.