Кто по закону отвечает за долги ООО
ООО отвечает по своим обязательствам всем своим имуществом, а участники по его долгам не отвечают, кроме случаев, прямо предусмотренных законом (ст. 56 ГК РФ).
Исключений немного, и ни одно не срабатывает само: нужно решение суда. Как устроена субсидиарная ответственность, мы уже говорили отдельно. Здесь — карта дорог, по которым долг компании может дойти до личного имущества.
Три дороги от долга компании к личному имуществу
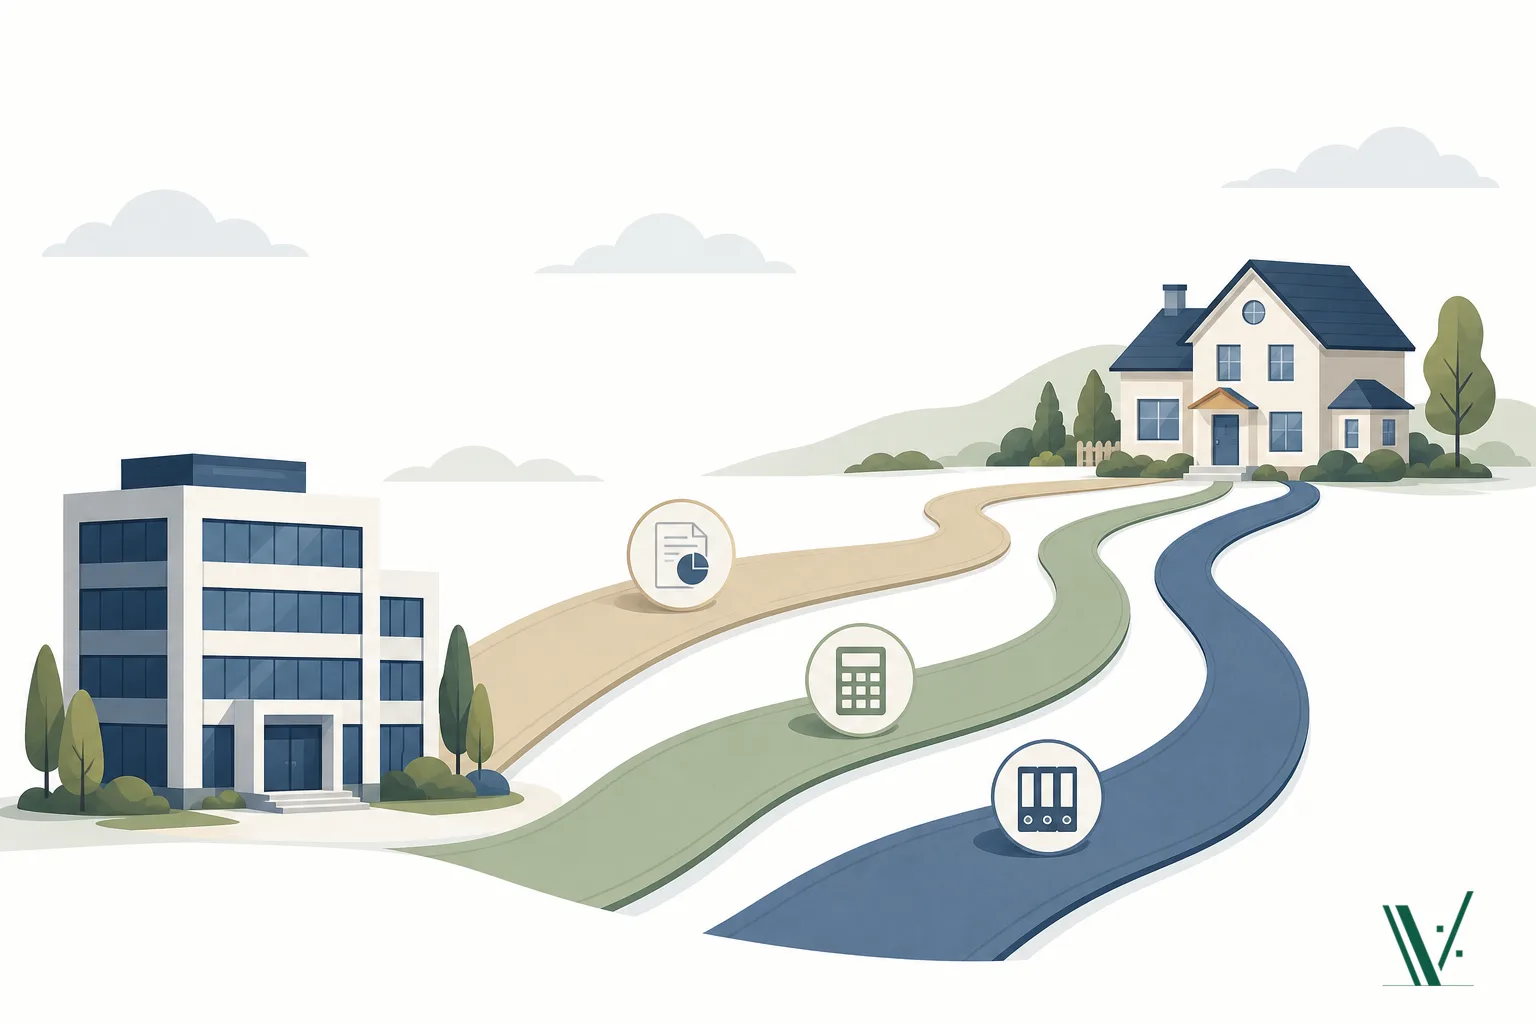
Дорога первая: банкротство и субсидиарная ответственность
Компания не может расплатиться, кредитор — нередко ФНС — инициирует банкротство, и встаёт вопрос об ответственности контролирующих лиц (ст. 61.11 закона о банкротстве). Для налоговых долгов есть отдельная презумпция: если недоимка, выявленная налоговой проверкой, составляет больше 50% требований кредиторов третьей очереди по основному долгу, предполагается, что банкротство вызвано действиями контролирующего лица.
Но презумпция не приговор, а перенос бремени доказывания. Её можно опровергнуть, если доказать, что доначисления не стали существенной причиной банкротства (п. 26 постановления Пленума ВС РФ от 21.12.2017 № 53).
Дорога вторая: ООО исключили из реестра вместе с долгами
Бывает, что компанию просто «бросают», и налоговая исключает ООО из ЕГРЮЛ как недействующее. По п. 3.1 ст. 3 закона об ООО кредитор вправе потребовать субсидиарной ответственности директора или участников, если неисполнение обязательств обусловлено их недобросовестными или неразумными действиями. Сам факт исключения ещё не делает директора должником, но и «тихое закрытие» способом уйти от долгов не является.
Дорога третья: вред бюджету по нормам Гражданского кодекса
Самая узкая дорога. Конституционный суд (постановление от 08.12.2017 № 39-П) допустил взыскание с физлица вреда, причинённого бюджету налоговым преступлением, по ст. 15 и 1064 ГК РФ. Условия жёсткие:
- есть приговор за налоговое преступление или дело прекращено по нереабилитирующим основаниям;
- взыскать с самой компании уже невозможно (исключение — когда она служила лишь «прикрытием» для физлица);
- взыскиваются недоимка и пени, но не налоговые штрафы.
Эта дорога не про любую недоимку и тем более не про ошибку в учёте.
Что само по себе НЕ делает директора должником
- Доначисление по итогам проверки.
- Требование об уплате и блокировка счёта.
- Долг, который компания платит или оспаривает.
- Налоговая ошибка, которую нашли и исправили.
Всё это повод действовать, а не паниковать.
Что сдвигает границу риска
Позицию обычно ухудшают вывод активов, продажа имущества «своим», расчёты с аффилированными кредиторами в обход бюджета, отсутствие документов учёта и «тишина», когда компания перестаёт отвечать и отчитываться. И перенаправление выручки мимо заблокированного счёта — почему это не спасает, а усложняет спор с ФНС.
Если налоговый долг уже есть
- 01Понять происхождение долгаТекущие платежи, уточнённая декларация или решение по проверке. От этого зависит, можно ли его оспорить.
- 02Оценить платёжеспособностьЧестно посчитать, может ли компания погасить долг — сразу, частями, за счёт каких активов.
- 03Фиксировать решения на бумагеПротоколы, план, переписка.
- 04Не трогать активы компании в пользу «своих»Расчёты с аффилированными кредиторами в обход бюджета ухудшают позицию.
- 05Обсудить обязанность подать заявление о банкротствеЕсли признаки неплатёжеспособности уже видны — обсудить с юристом, возникла ли такая обязанность, и не откладывать этот разговор.
Долг ООО не становится долгом директора автоматически. К личному имуществу ведут три дороги — банкротство, исключение компании из реестра и уголовное дело, — и на каждой суд смотрит, как вёл себя руководитель. Поэтому граница риска определяется не столько суммой долга, сколько решениями, которые принимаются после его появления.
- Могут ли забрать квартиру директора из-за налогового долга ООО?
- Сам по себе налоговый долг компании личным долгом директора не становится. Личное имущество может оказаться под угрозой только после решения суда по одному из трёх сценариев: субсидиарная ответственность в банкротстве, ответственность после исключения ООО из ЕГРЮЛ или взыскание вреда бюджету по ст. 15 и 1064 ГК РФ.
- Если ООО исключили из ЕГРЮЛ, долги списываются?
- Нет. По п. 3.1 ст. 3 закона об ООО кредитор вправе потребовать субсидиарной ответственности директора или участников, если неисполнение обязательств обусловлено их недобросовестными или неразумными действиями. Сам факт исключения должником директора не делает, но и уйти от долгов «тихим закрытием» не получится.
- Можно ли договориться с налоговой об отсрочке?
- НК РФ предусматривает отсрочку до года и рассрочку до трёх лет (ст. 64 НК РФ), хотя основания для них ограничены. Переговоры об отсрочке или рассрочке укрепляют позицию руководителя.