Общее правило никто не отменял
Участники ООО не отвечают по его обязательствам и рискуют только стоимостью своих долей (п. 1 ст. 87 ГК РФ). Поэтому сам факт, что у ООО есть долги, не делает их долгами директора.
Кто может отвечать
Не только директор, а любое контролирующее должника лицо (ст. 61.10 127-ФЗ). В частности, это руководитель, участник с долей 50% и больше или правом назначать директора. Контроль может следовать и из должности (главный бухгалтер, финансовый директор), и из фактического влияния.
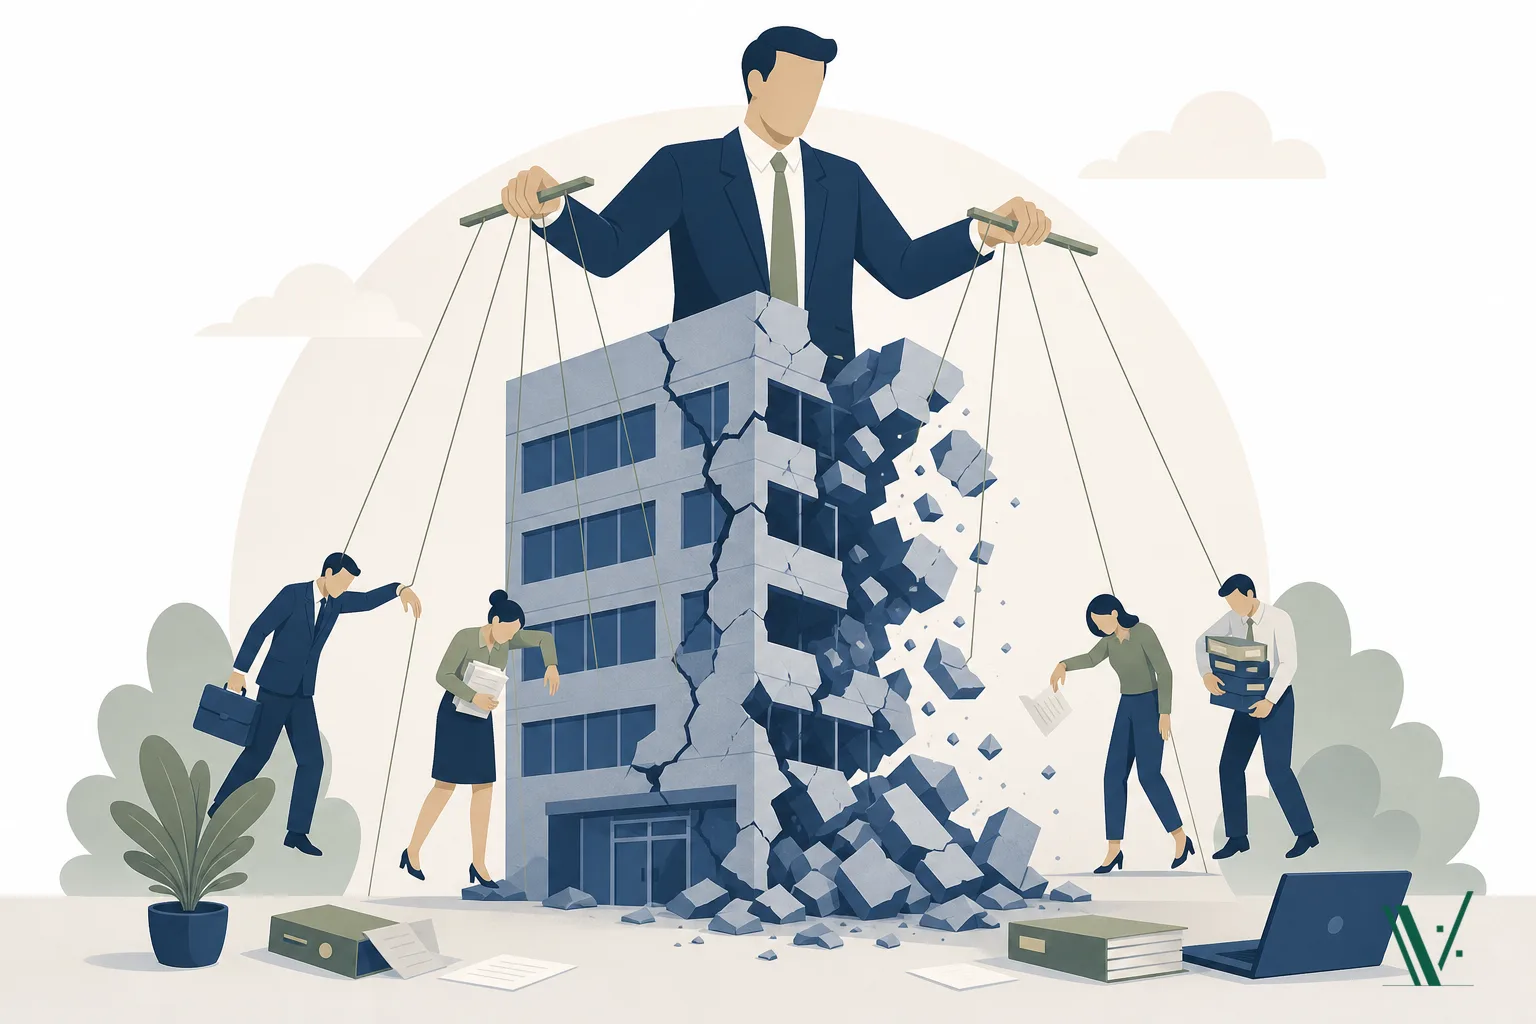
Основание первое: компанию «довели» до банкротства
Если полное погашение требований кредиторов невозможно из-за действий или бездействия контролирующего лица, оно отвечает по обязательствам должника (п. 1 ст. 61.11 127-ФЗ). Вина предполагается, пока не доказано обратное, в частности, когда (п. 2 ст. 61.11):
- были сделки, причинившие существенный вред кредиторам: вывод имущества, продажа по заниженной цене, платежи «своим» при долгах перед остальными;
- документов бухгалтерского учёта нет или они искажены так, что управляющему не восстановить картину имущества;
- требования из налоговых, административных или уголовных правонарушений — больше половины основного долга третьей очереди.
Размер — все требования, оставшиеся непогашенными из-за нехватки имущества (п. 11 ст. 61.11). То есть не «штраф», а весь непокрытый долг. Бухгалтерия, которую «восстановим, когда понадобится», здесь уже не бухгалтерская проблема, а личный риск.
Основание второе: вовремя не подали на банкротство
Руководитель обязан подать заявление о банкротстве компании, когда, например, расчёт с одним кредитором делает невозможным исполнение обязательств перед другими, — в кратчайший срок, но не позднее месяца с даты возникновения таких обстоятельств (п. 1–2 ст. 9 127-ФЗ). Иначе он отвечает за неподачу заявления (ст. 61.12) по обязательствам, в том числе налоговым, возникшим после истечения этого месяца и до возбуждения дела.
Налоговая как кредитор
В делах о банкротстве налоговая вправе подавать заявление о привлечении к субсидиарной ответственности (ст. 61.14 127-ФЗ), а доначисления по проверке — один из самых прямых путей к ней. Почему выводить активы в этот момент — худшая из стратегий, разбирали на примере доначислений после проверки.
А если компанию просто «бросить»? Налоговая может исключить ООО как недействующее, например, если 12 месяцев не было ни отчётности, ни операций по счетам (ст. 21.1 129-ФЗ). Но долги не исчезают бесследно: если неисполнение обязательств вызвано недобросовестными или неразумными действиями контролирующих лиц, кредитор может потребовать привлечь их к субсидиарной ответственности (п. 3.1 ст. 3 закона об ООО).
И история длинная: заявление можно подать не позднее десяти лет с момента самих действий (п. 5 ст. 61.14 127-ФЗ).
Чего не стоит бояться
Субсидиарная ответственность — не наказание за неудачный бизнес. Действия в пределах обычного делового риска основанием не являются (тот же Пленум № 53). Проблема начинается там, где решения принимаются во вред кредиторам, документы отсутствуют или момент, когда нужно было остановиться, сознательно пропускается.
Что проверить у себя
- 01Кто реально принимает решенияСовпадает ли то, кто фактически принимает решения, с тем, что записано в документах.
- 02Состояние учёта и первичкиМожно ли по учёту и первичке восстановить картину имущества за последние три года.
- 03Доначисления, активы и неплатёжеспособностьЧто происходит с активами, если есть доначисления или спор с ФНС, и кто отслеживает признаки неплатёжеспособности.
Вывод
Ограниченная ответственность в ООО работает, пока директор и владелец ведут учёт, не выводят имущество от кредиторов и вовремя признают, что компания не справляется.
Ряд вещей директор должен контролировать сам, даже если у него есть бухгалтер. Где граница личного риска по налоговым долгам, разберём в статье про налоговые долги ООО и имущество директора.
- Отвечает ли участник ООО за долги компании?
- По общему правилу нет: участники не отвечают по обязательствам ООО и рискуют только стоимостью своих долей (п. 1 ст. 87 ГК РФ). Исключение — субсидиарная ответственность, для которой нужны основания, а не просто неоплаченные счета.
- Спасёт ли номинальный директор реального владельца?
- Нет. Закон смотрит на то, кто управлял компанией на самом деле, а не на то, кто числится руководителем в документах.
- Что будет, если просто перестать сдавать отчётность и дать компанию исключить из реестра?
- Налоговая может исключить недействующую компанию (ст. 21.1 129-ФЗ), но долги не исчезают. Если неисполнение обязательств вызвано недобросовестными или неразумными действиями контролирующих лиц, кредитор вправе требовать их привлечения к субсидиарной ответственности (п. 3.1 ст. 3 закона об ООО).