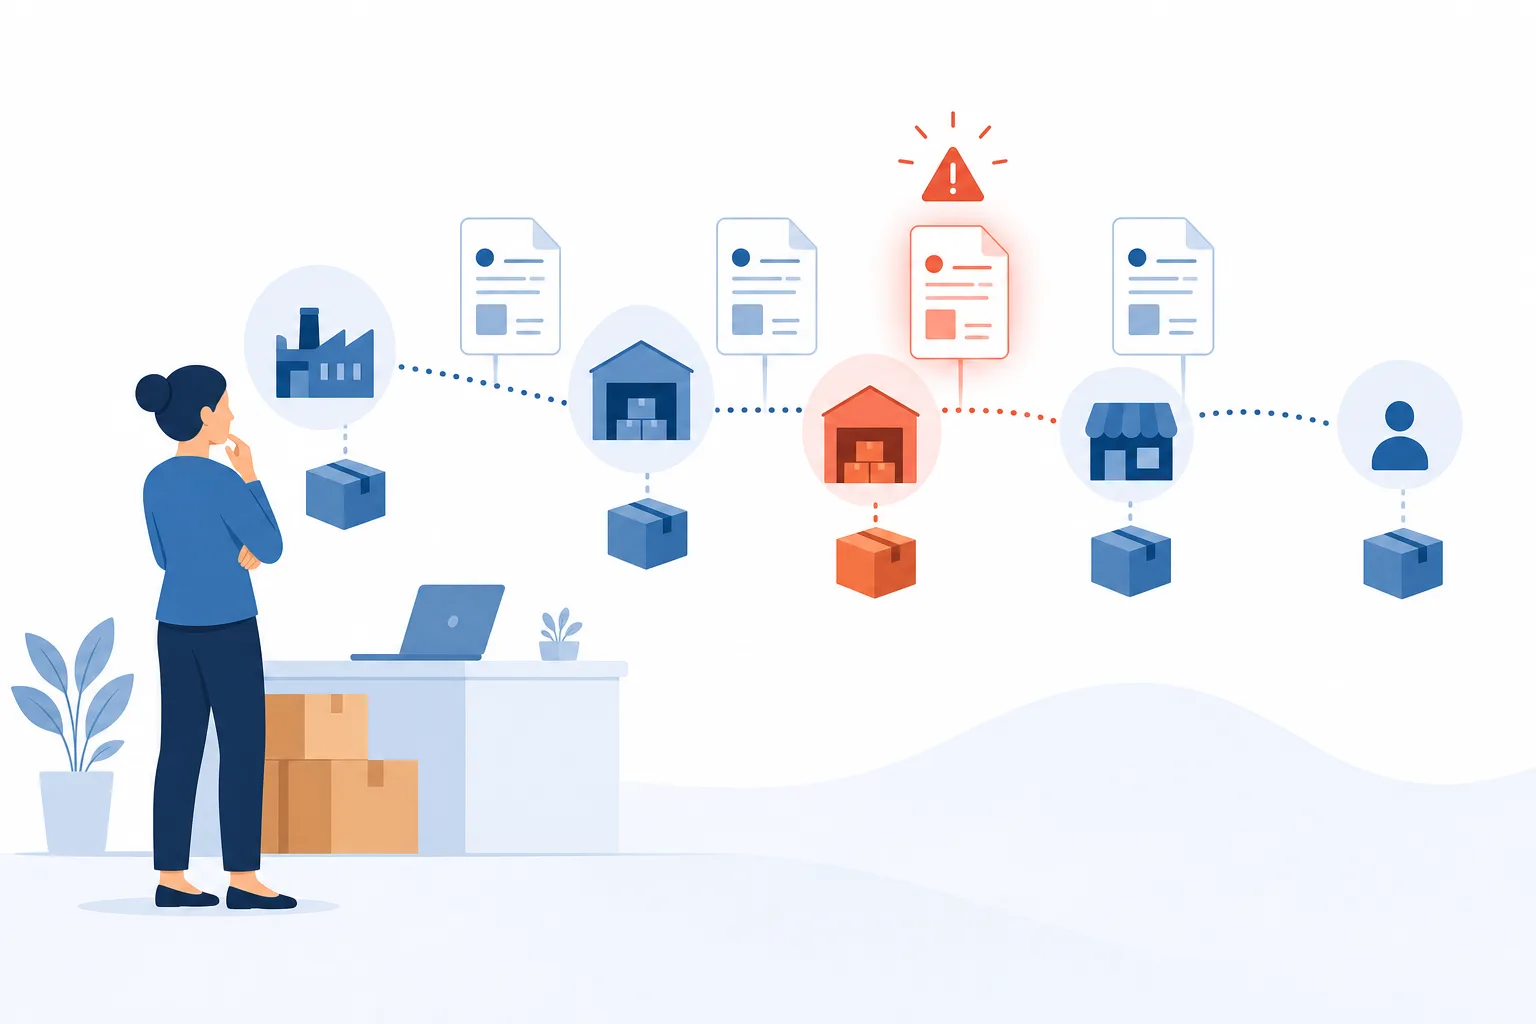
Звонок. Голос на другом конце явно на нервах: «Нам прислали требование по контрагенту, с которым мы работали два года назад. Говорят, он не платил НДС. Мы-то тут при чём? Мы деньги перевели, товар получили, всё чисто».
Вопрос знакомый. Слышу его регулярно, почти в одних и тех же словах. И короткий ответ на него звучит неприятно: причём. Может быть.
Короткий ответ: да, может — но не автоматически
Сам факт, что поставщик оказался «проблемным» — не платил налоги, обналичивал деньги, оказался технической компанией без реальных ресурсов — не означает, что вам автоматически доначислят налоги. Закон не наказывает за чужие грехи. Но он и не требует доказывать, что вы святой: налоговая база считается исходя из реальности операций, и если операция была нереальной, вычет или расход снимают — независимо от того, кто «придумал» схему изначально.
Дальше начинается «но зависит от».
Но зависит от того, что именно вменяют
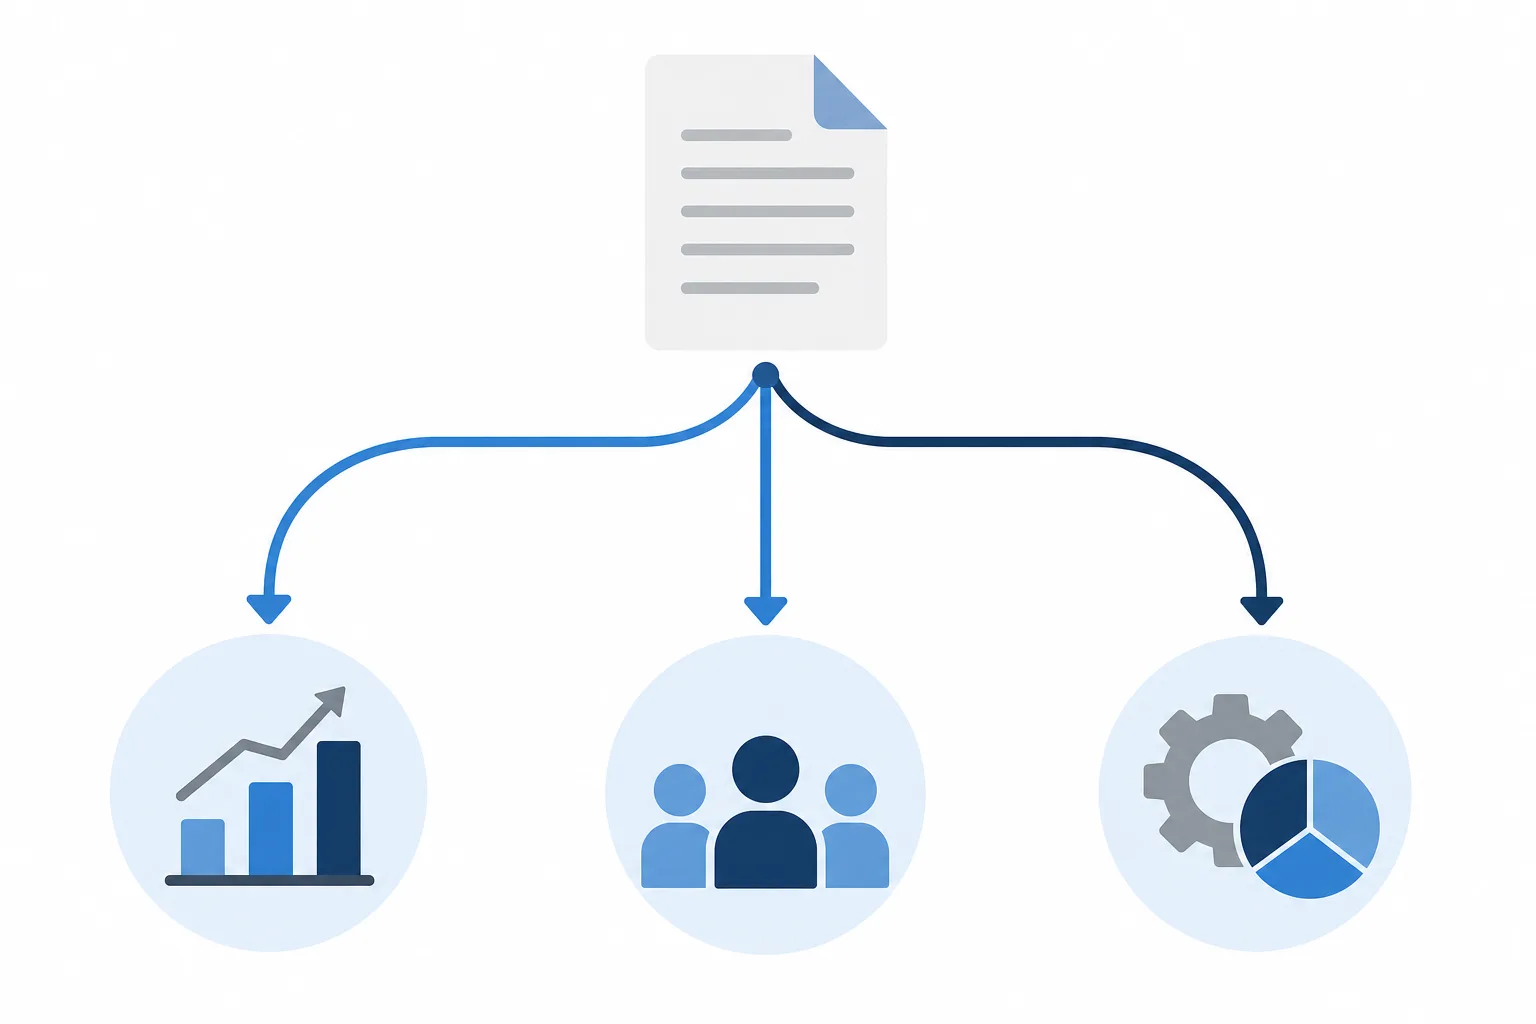
Претензии по проблемному контрагенту обычно укладываются в одну из трёх историй, и они принципиально разные по последствиям для вас.
- Ваш поставщик сам не заплатил налоги, а операция была реальной. Товар был, работа выполнена, деньги переведены рыночные. Здесь позиция сильнее: вы не обязаны отвечать за чужую налоговую дисциплину, если проявили разумную осторожность при выборе партнёра.
- Операция формально была, но по факту её выполнил кто-то другой — не тот, кто указан в документах, а субподрядчик через три звена, о котором вы даже не слышали. Здесь ФНС смотрит, знали вы об этом или должны были узнать.
- Операции не было вовсе — документы оформлены, а товара, работы или услуги фактически не существовало. Это самая тяжёлая ситуация, и здесь разговор быстро выходит за рамки одной статьи НК РФ.
Из документов вашей компании: договора, накладных, актов, переписки, кто фактически привозил товар и кто подписывал документы — инспекция и суд восстанавливают, какая из трёх историй перед ними. Без этих документов однозначный вывод сделать нельзя — ни вам, ни нам, ни инспектору.
Что смотрит ФНС, когда цепляется к вашему поставщику
За годы работы с требованиями по контрагентам вижу одну и ту же логику проверяющих. Не потому что она где-то прописана как чек-лист, а потому что это здравый смысл, доведённый до системы:
- мог ли поставщик физически выполнить то, что указано в документах — есть ли у него сотрудники, техника, склад, история деятельности;
- соответствует ли цена сделки рыночной, или она подозрительно выгодна именно для того, чтобы завысить расход;
- кто на самом деле вёл переговоры и подписывал документы — тот же человек, что и в ЕГРЮЛ, или переписка велась с непонятным номером телефона;
- была ли у вас хоть какая-то проверка перед сделкой, или выбор поставщика сделан по принципу «предложил самую низкую цену, значит берём».
Кстати, о решениях директора, которые незаметно создают такие риски, я подробно писала в статье «7 решений директора, после которых бухгалтеру остаётся считать налоговые последствия» — стоит сверить себя по этому списку.
Если чувствуете, что подобная ситуация уже назревает или требование уже пришло — не стоит тянуть и разбираться в одиночку. На этом этапе разумнее сразу оценить масштаб риска с консультантом, который смотрит на документы глазами инспекции, а не глазами бухгалтера, которому нужно просто сдать отчёт. Обсудить свою ситуацию можно на сайте ivasilyeva.ru — иногда двадцать минут разговора экономят месяцы переписки с налоговой.
Что проверить у себя прямо сейчас
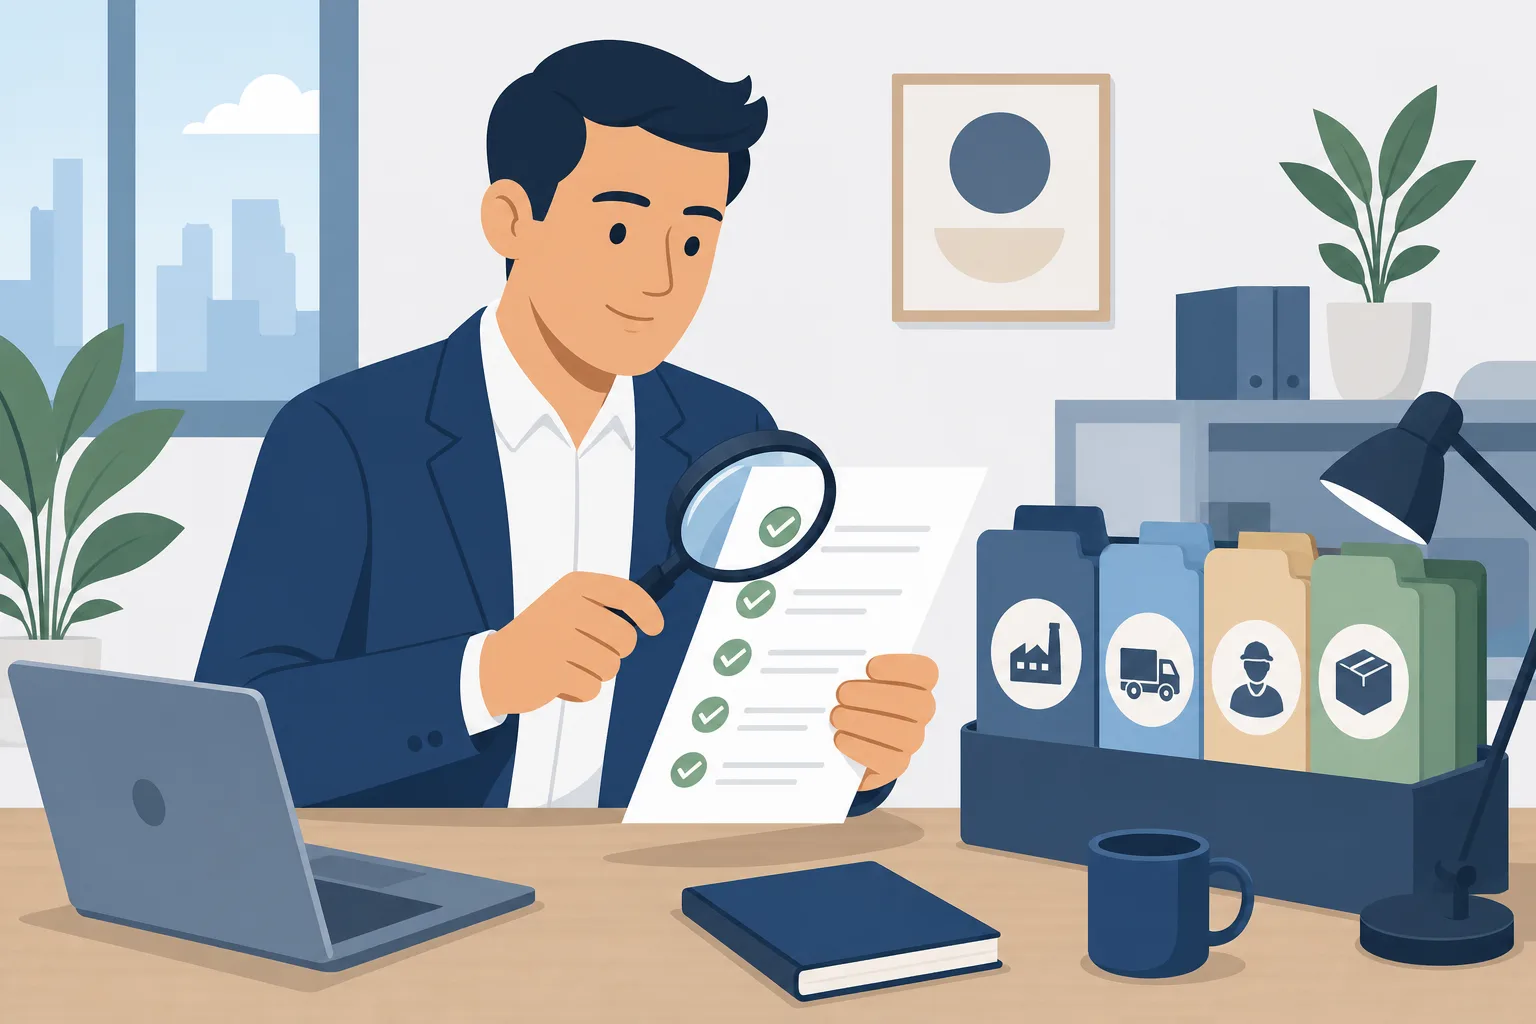
Не нужно устраивать ревизию всех поставщиков за последние пять лет — это дорого и часто бессмысленно. Но пройтись по действующим и крупным контрагентам стоит:
- 01Комплект документов по сделкеЕсть ли у вас хоть минимальный комплект документов, подтверждающих реальность сделки — не только договор и акт, но переписка, спецификации, транспортные документы.
- 02Полномочия подписантаПодписывал ли документы человек, который реально имел на это полномочия, а не «кто-то из офиса поставщика».
- 03Рыночность ценыСоответствует ли цена сделки рынку, или закупка у этого поставщика заметно выгоднее аналогичных — и почему.
- 04Следы проверки контрагентаСохранились ли следы того, что вы хоть немного проверяли контрагента перед началом работы: выписка, сведения о директоре, простой скрин из открытых реестров.
- 05Осведомлённость бухгалтераЗнает ли ваш бухгалтер, что по этому контрагенту вообще есть вопросы, или узнаёт о проблеме только из требования ФНС.
Если на последний пункт ответ «бухгалтер узнаёт из требования» — это отдельный тревожный сигнал, и не про контрагента, а про то, как выстроен контроль внутри компании. О том, что директор должен проверять сам, даже если бухгалтер вроде бы справляется, я писала в статье «У меня есть бухгалтер»: что директор всё равно должен контролировать сам.
Когда нужен внешний эксперт
Есть разница между «у нас в реестре появился один сомнительный поставщик из тридцати» и «пришло требование, и там суммы, от которых хочется сесть». В первом случае обычно достаточно наладить процедуру проверки контрагентов на входе и больше не создавать себе таких историй. Во втором — квалификация сделки уже спорная, и универсального готового ответа тут просто не существует: слишком много зависит от конкретных документов, переписки и того, что реально происходило между компаниями.
Именно в этой точке я обычно советую не пытаться самостоятельно угадать логику инспекции, а разбирать документы вместе с консультантом до того, как отправлены какие-либо пояснения. Потому что ответ на требование, отправленный второпях, часто создаёт больше проблем, чем молчание — но это уже совсем другая тема, о ней я писала в материале «Требование ФНС: почему нельзя отправлять налоговой все документы подряд».
Что выносит собственник
Проблемный контрагент — это не приговор и не повод для паники. Но это и не «чужая проблема», от которой можно откупиться фразой «мы деньги перевели, остальное не наше дело». Реальность сделки, полномочия подписантов, рыночность цены и хоть какая-то проверка партнёра перед началом работы — это те четыре вещи, которые превращают вашу позицию из «надеемся, что пронесёт» в позицию, которую можно защищать документами, а не эмоциями.
Если по вашим текущим контрагентам таких документов и такой уверенности нет — разумнее закрыть эти пробелы сейчас, а не после того, как требование уже лежит на столе. Обсудить, что конкретно стоит проверить в вашем случае, можно на сайте ivasilyeva.ru.
- Если поставщик не заплатил НДС, нам обязательно доначислят налог?
- Нет, не автоматически. Закон не наказывает за чужие грехи, но налоговая база считается исходя из реальности операций: если операция была нереальной, вычет или расход снимут.
- Мы перевели деньги и получили товар — этого достаточно для защиты?
- Само по себе перечисление денег ничего не решает: по статье 54.1 НК РФ вычет невозможен, если сделки не было по существу или обязательство исполнил не тот, кто указан в документах. Нужны документы, подтверждающие реальность операции.
- Что именно смотрит инспекция по нашему поставщику?
- Мог ли он физически выполнить работу (сотрудники, техника, склад, история деятельности), рыночная ли цена, кто реально вёл переговоры и подписывал документы, и проводили ли вы хоть какую-то проверку перед сделкой.
- Нужно ли перепроверять всех поставщиков за пять лет?
- Не нужно — это дорого и часто бессмысленно. Достаточно пройтись по действующим и крупным контрагентам по чек-листу: документы, полномочия подписанта, цена, следы проверки.
- Требование уже пришло — отвечать самому или идти к консультанту?
- Если суммы серьёзные и квалификация сделки спорная, разумнее разобрать документы с консультантом до того, как отправлены какие-либо пояснения. Ответ, отправленный второпях, часто создаёт больше проблем.